Tam otomatik briket makinesi yatırımı değerlendirilirken en sık sorulan sorulardan biri, yatırımın kaç yılda kendisini geri ödeyeceğidir. Ancak bu sorunun cevabı yalnızca makine fiyatının aylık kâra bölünmesiyle bulunamaz. Gerçek geri dönüş süresi; tesisin toplam yatırım bedeli, satılabilir üretim miktarı, ürün satış fiyatı, hammadde giderleri, enerji tüketimi, işçilik, bakım, kalıp maliyetleri, kapasite kullanımı ve üretim duruşları birlikte değerlendirilerek hesaplanmalıdır.
Aynı tam otomatik briket makinesi iki farklı yatırımcı için tamamen farklı geri dönüş süreleri oluşturabilir. Bir tesis üç vardiya ve yüksek kapasite kullanım oranıyla çalışırken başka bir tesis tek vardiyada düşük satış hacmiyle üretim yapabilir. Bu nedenle doğru fizibilite, makinenin katalog kapasitesine değil, yatırımcının gerçek pazarı ve sürdürülebilir satılabilir üretimi üzerine kurulmalıdır.
Geri Dönüş Süresi Ne Anlama Gelir?
Basit yatırım geri dönüş süresi, projeye bağlanan toplam sermayenin işletmenin oluşturduğu yıllık net nakit katkısıyla ne kadar sürede geri kazanıldığını gösterir. Temel yaklaşım şu şekilde ifade edilebilir:
Geri Dönüş Süresi = Toplam Başlangıç Yatırımı / Yıllık Net Nakit Katkısı
Örneğin üretime hazır hale gelmiş bir tesisin toplam yatırım maliyeti 1.000 birim, yıllık net nakit katkısı 250 birim ise basit geri dönüş süresi yaklaşık dört yıldır. Ancak burada kritik nokta “net nakit katkısı” ifadesidir. Ciro veya brüt üretim değeri yatırım geri dönüşü olarak kullanılamaz; hammadde, enerji, işçilik, bakım ve diğer işletme giderlerinin düşülmesi gerekir.
Hesap Ana Makine Fiyatından Değil, Toplam Proje Yatırımından Başlamalıdır
Tam otomatik briket makinesi yatırımında ilk hata yalnızca ana makine fiyatını yatırım tutarı kabul etmektir. Gerçek proje maliyeti ana makinenin yanında beton santrali, mikser, kalıplar, üretim paletleri, yaş hat, kürleme sistemi, kuru hat, otomatik küpleme veya robotik paletleme, çemberleme, elektrik altyapısı, kompresör, kurulum ve devreye alma gibi birçok kalemi içerir.
Buna nakliye, saha betonarme işleri, bina düzenlemeleri, forklift, ilk yedek parça paketi ve başlangıç işletme sermayesi de eklenebilir. Bu kalemlerden bazıları makine üreticisinin teklifine dahil olabilir, bazıları ise yatırımcı tarafından ayrıca karşılanabilir.
Dolayısıyla geri dönüş hesabında kullanılacak başlangıç yatırım tutarı, makinenin fabrika çıkış fiyatı değil, tesisin ticari üretime başlayabileceği noktaya kadar gereken toplam sermaye olmalıdır.
Kapasite Hesabında Teorik Değil Satılabilir Üretim Kullanılmalıdır
Bir briket makinesinin teknik kapasitesi yatırım fizibilitesi için başlangıç verisidir, ancak tek başına yeterli değildir. Günlük üretim hesabında bakım, kalıp değişimleri, temizlik, vardiya başlangıçları, kısa duruşlar, beton bekleme ve kalite kayıpları mutlaka hesaba katılmalıdır.
Örneğin teorik olarak vardiyada 20.000 adet üretim yapabilecek bir tesisin bütün yıl boyunca her vardiyada tam 20.000 satılabilir ürün üreteceğini varsaymak gerçekçi değildir. Fizibilitede sürdürülebilir kapasite kullanımı üzerinden daha ihtiyatlı bir üretim değeri oluşturulmalıdır.
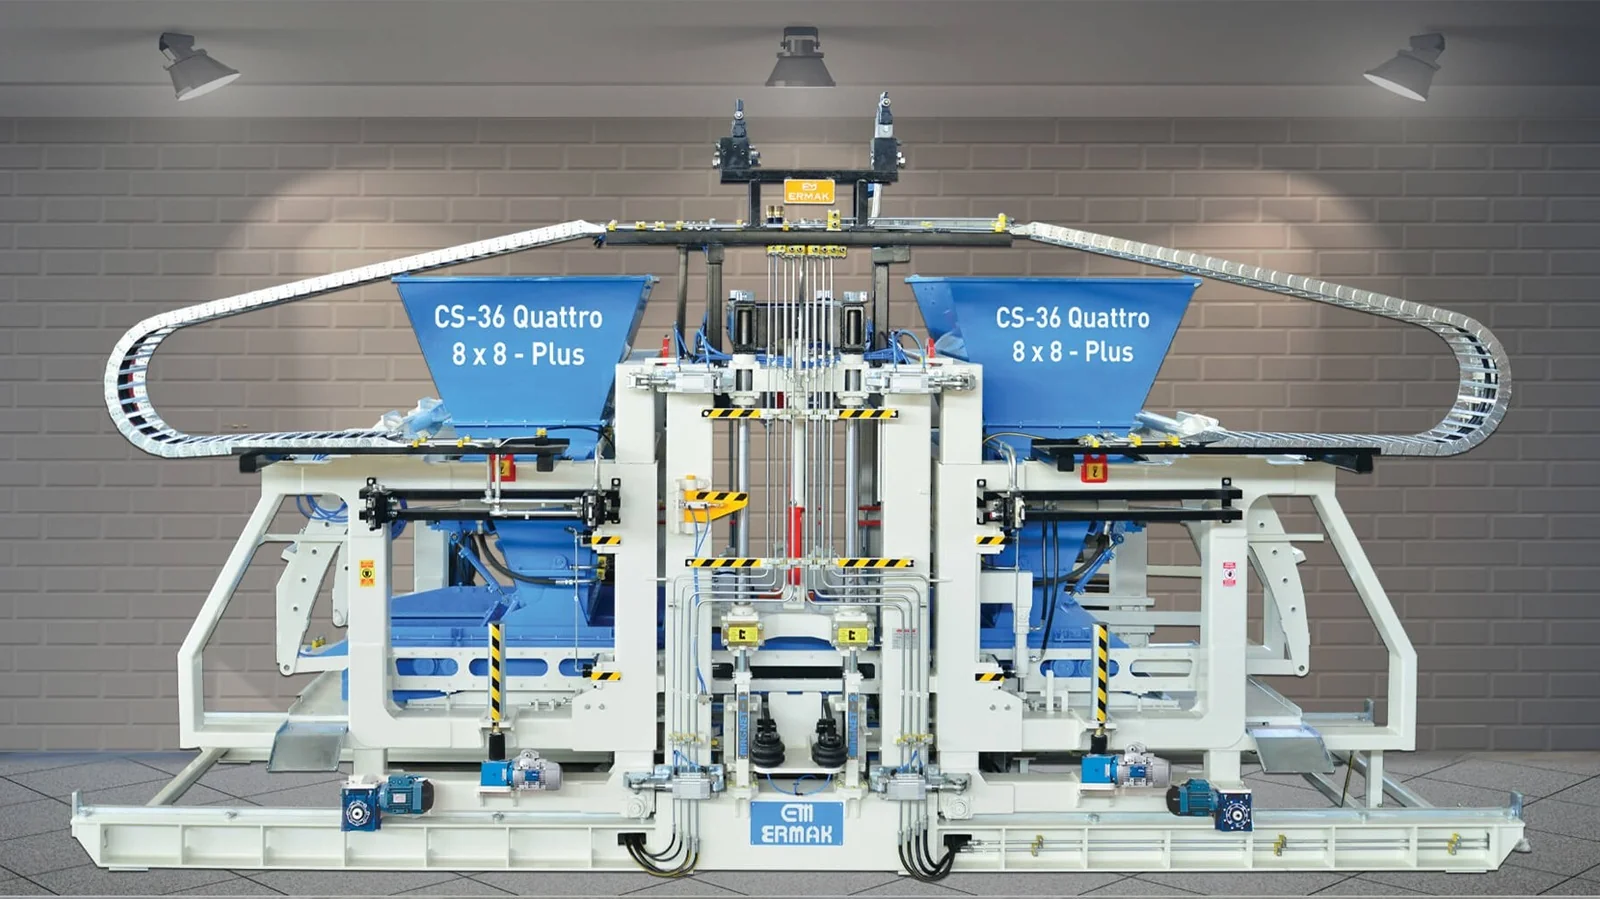
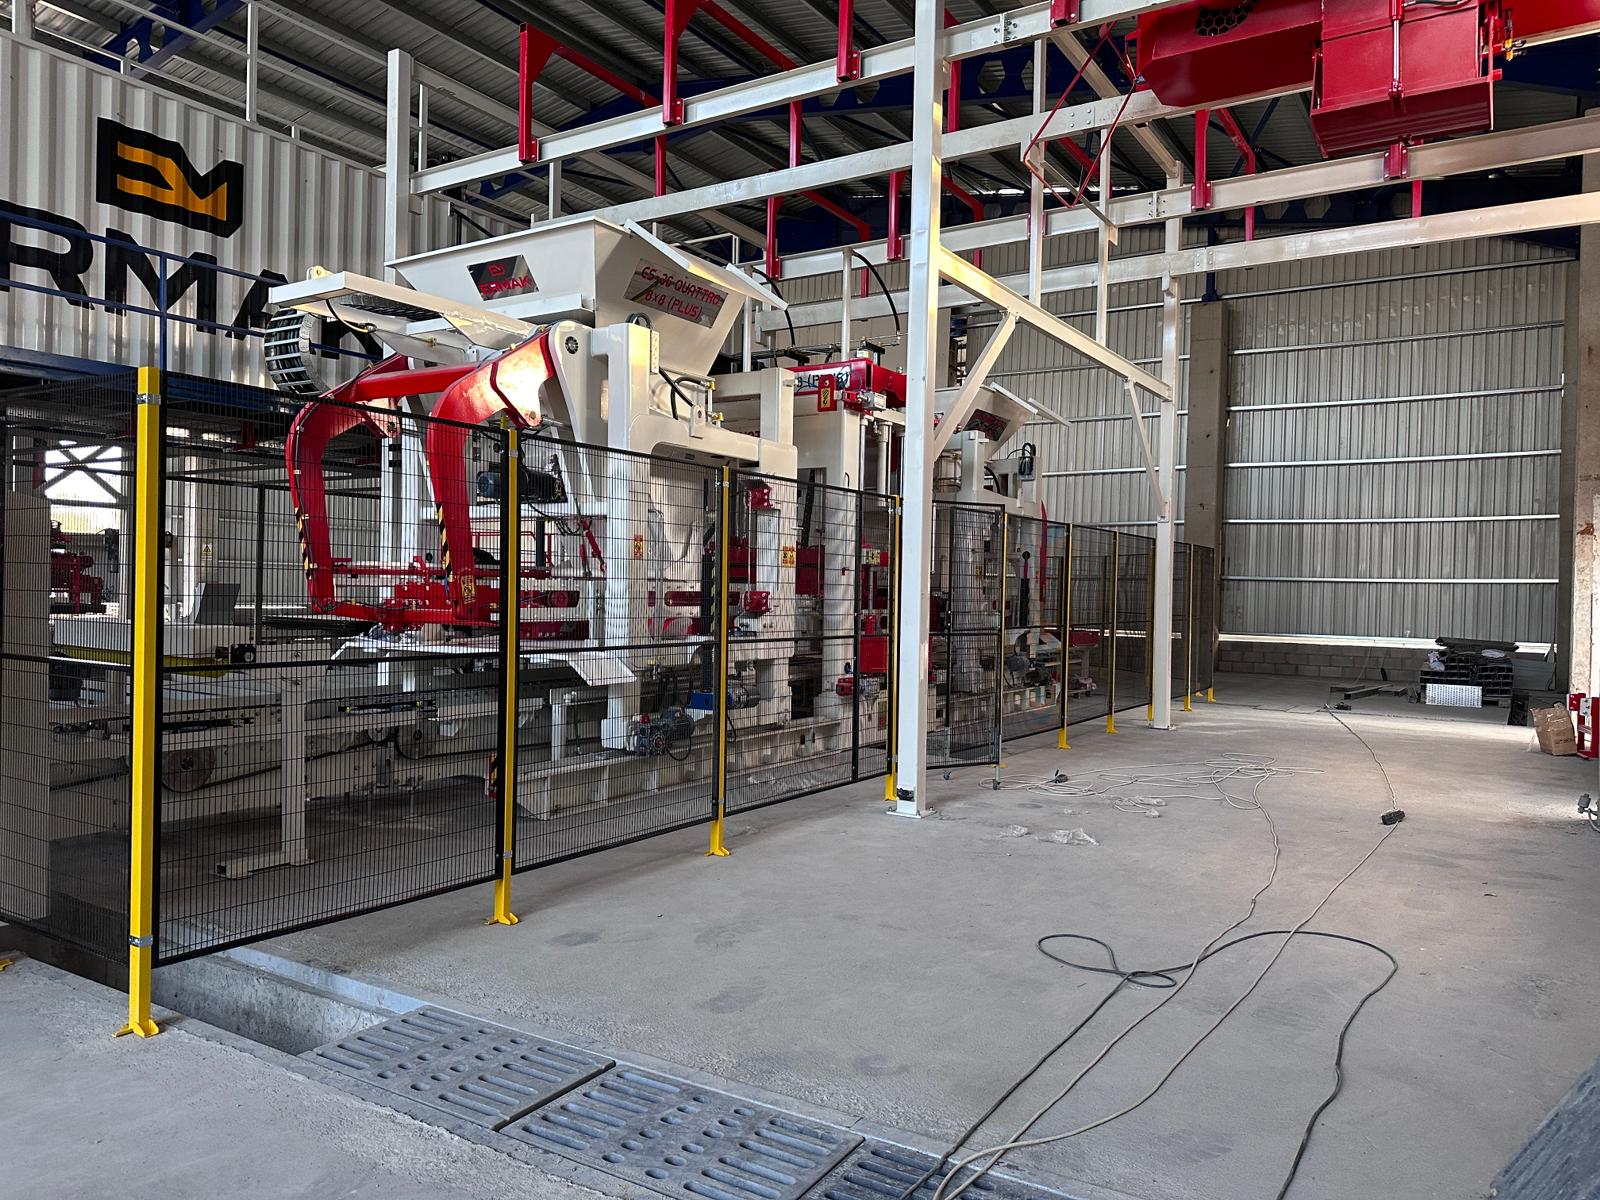
Yüksek kapasiteli Quattro 8X8 Plus beton blok makinesi gibi sistemler değerlendirilirken de ana makinenin potansiyeli kadar beton hazırlama, kürleme ve kuru hattın bu üretimi destekleyebilmesi önemlidir. Tesisteki başka bir bölüm daha düşük kapasitede kalıyorsa yatırım hesabında ana makinenin teorik maksimumunu kullanmak yanıltıcı olur.
Kapasite Kullanım Oranı Geri Dönüş Süresini Doğrudan Değiştirir
Tam otomatik tesislerin ekonomik avantajı genellikle yüksek üretim hacminde daha belirgin hale gelir. Çünkü otomasyon için yapılan sabit yatırım daha fazla ürün üzerine dağıtılır.
Aynı tesis yüzde 30 kapasite kullanımıyla çalıştığında amortisman süresi uzayabilirken, yüzde 70 veya yüzde 80 kapasite kullanımında çok daha hızlı geri dönüş sağlayabilir. Ancak kapasite kullanım oranı yalnız üretim kabiliyetiyle ilgili değildir; satış pazarının da bu üretimi absorbe edebilmesi gerekir.
Bu nedenle fizibilite hazırlanırken “Makine ne kadar üretebilir?” sorusunun hemen ardından “Bu üretimin ne kadarını sürdürülebilir biçimde satabiliriz?” sorusu gelmelidir.
Vardiya Sayısı Yatırım Ekonomisini Önemli Ölçüde Etkiler
Tam otomatik bir tesisin tek vardiya yerine iki veya üç vardiya çalışması, aynı sabit yatırımın daha fazla üretim üzerine yayılmasını sağlar. Bu durum yatırımın geri dönüş süresini kısaltabilir.
Ancak daha fazla vardiya aynı zamanda yüksek enerji tüketimi, bakım ihtiyacı, hammadde stoku ve personel organizasyonu anlamına gelir. Üç vardiya çalışan tesisin yedek parça stratejisi de daha güçlü olmalıdır çünkü bir saatlik üretim duruşunun ekonomik değeri yükselir.
Vardiya sayısı bu nedenle fizibilitede yalnız üretim çarpanı olarak değil, işletme maliyeti ve bakım yoğunluğunu da değiştiren bir değişken olarak ele alınmalıdır.
Ürün Başına Katkı Marjı Hesabın Temelidir
Bir briketin satış fiyatı yatırım geri dönüşünü tek başına göstermez. Ürün başına ne kadar katkı kaldığı hesaplanmalıdır.
Basitleştirilmiş olarak:
Birim Katkı = Net Satış Fiyatı – Değişken Üretim Maliyeti
Değişken maliyet içerisinde çimento, agrega, su, katkı, pigment, enerjiye bağlı üretim giderleri, paketleme sarfları ve üretim hacmine doğrudan bağlı diğer maliyetler yer alabilir.
Örneğin bir ürün 10 TL’ye satılıyor fakat üretimi için 7 TL değişken maliyet oluşuyorsa yatırım hesabında 10 TL değil 3 TL’lik katkı esas alınır. Bu fark özellikle büyük üretim hacimlerinde geri dönüş süresini dramatik biçimde değiştirir.
Hammadde Maliyeti Fizibilitenin En Hassas Kalemlerinden Biridir
Beton ürünlerinde çimento maliyeti, toplam değişken maliyet içerisinde önemli bir pay oluşturabilir. Agrega, pigment ve katkı maddeleri de ürün tipine bağlı olarak maliyet yapısını etkiler.
Bu nedenle yatırım geri dönüş hesabında sabit bir ürün maliyeti kullanıp yıllarca değişmeyeceğini varsaymak doğru değildir. Çimento ve agrega fiyatlarının artabileceği farklı senaryolar oluşturulmalıdır.
Özellikle dekoratif parke veya yüksek pigment kullanılan ürünlerde hammadde maliyeti standart brikete göre önemli ölçüde farklılaşabilir. Aynı makinenin farklı ürünlerde oluşturduğu kârlılık da bu nedenle aynı değildir.
Enerji Maliyeti Toplam Üretime Göre Değerlendirilmelidir
Ana makine, mikserler, konveyörler, hidrolik sistemler, kompresörler, kuru hat ve paketleme ekipmanları birlikte elektrik tüketir. Yatırım fizibilitesinde yalnız ana makinenin motor gücü üzerinden enerji maliyeti hesaplamak eksik sonuç verir.
En anlamlı göstergelerden biri, 1.000 adet satılabilir blok veya 1 m² parke başına gerçekleşen enerji tüketimidir. Böylece üretim duruşlarının ve düşük kapasite kullanımının da enerji maliyetine etkisi görülebilir.
Tesis üretim yapmadan uzun süre bekliyor fakat yardımcı ekipmanlar çalışmaya devam ediyorsa ürün başına enerji maliyeti yükselir. Bu nedenle iyi hat dengesi yalnız kapasiteyi değil geri dönüş süresini de etkiler.
İşçilik Tasarrufu Tam Otomasyonun En Önemli Kazançlarından Biri Olabilir
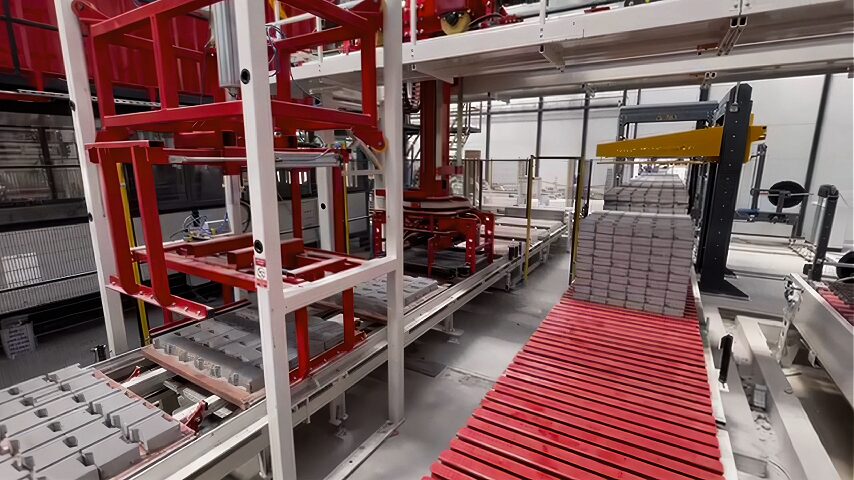
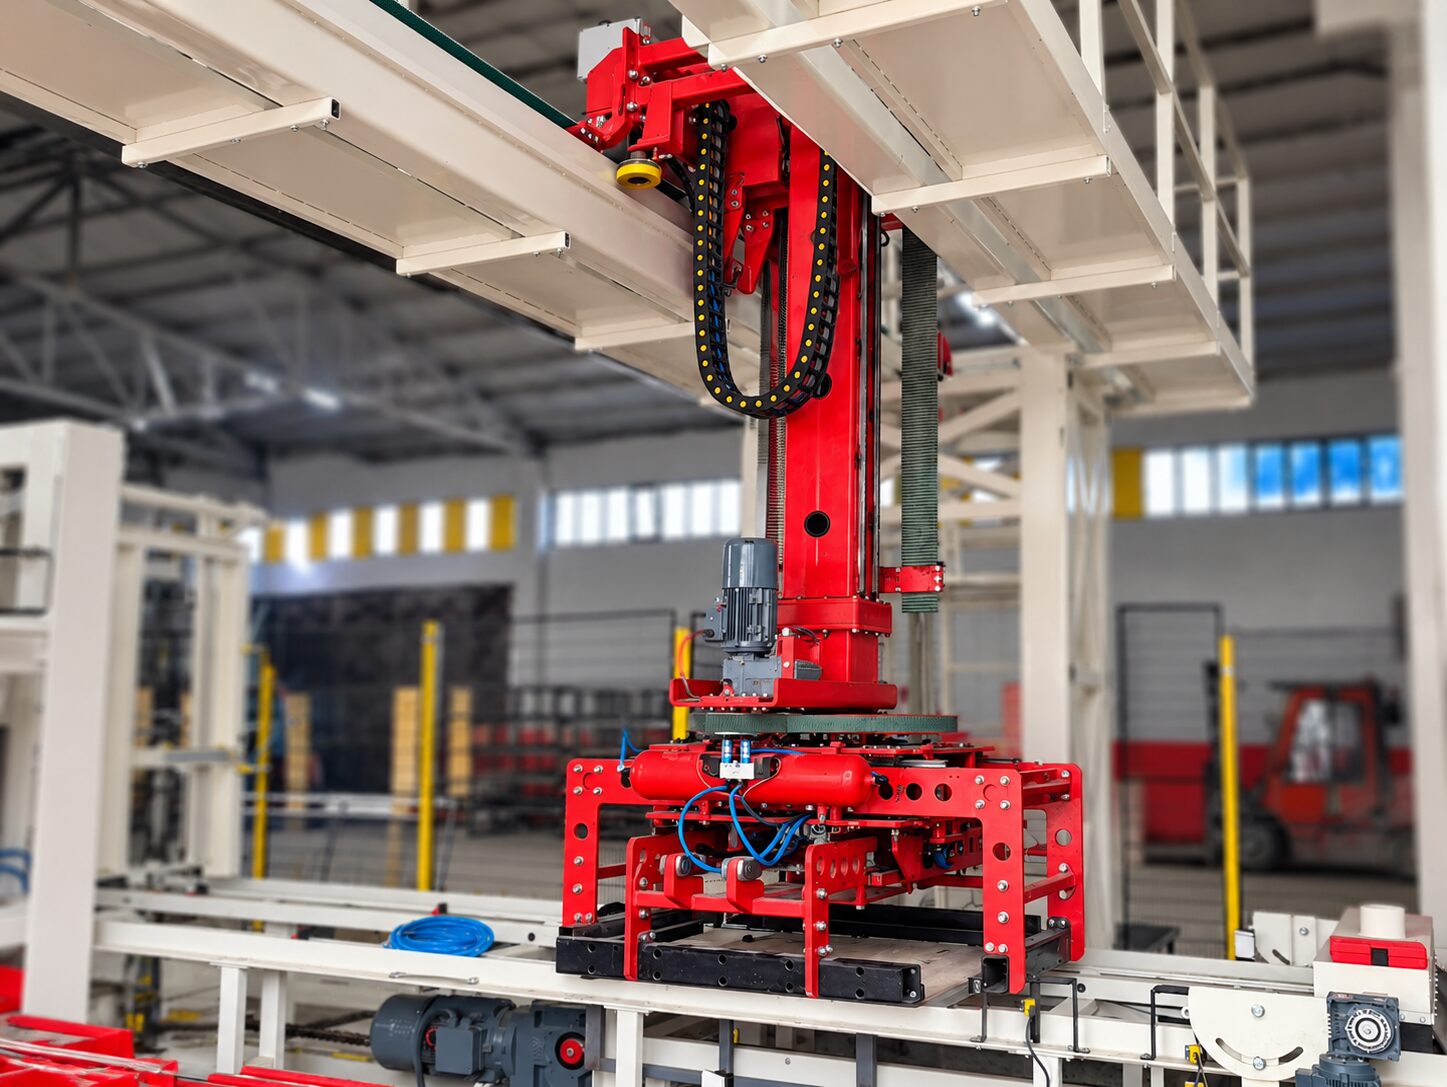
Tam otomatik tesis ile yarı otomatik sistem arasındaki yatırım farkı değerlendirilirken işçilik maliyetinin yıllar içerisindeki etkisi hesaba katılmalıdır. Tam otomatik sistemde ürün taşıma, küpleme ve bazı paketleme işlemleri daha az manuel müdahaleyle gerçekleştirilebilir.
Bir vardiyada birkaç çalışanlık fark ilk bakışta küçük görünse de iki veya üç vardiyada ve on yıllık işletme döneminde oldukça yüksek bir toplam maliyete ulaşabilir. İşçilik ücretlerinin yüksek olduğu ülkelerde otomasyonun geri dönüş süresi bu nedenle daha kısa olabilir.
Bununla birlikte tam otomasyon sıfır personel anlamına gelmez. Operatörler, bakım ekibi, kalite kontrol, forklift ve tesis yönetimi için insan kaynağı gerekmeye devam eder. Fizibilite gerçek personel ihtiyacı üzerinden hazırlanmalıdır.
Otomasyonun Kazancı Sadece Personel Sayısından Gelmez
Tam otomatik briket makinesi yatırımının ekonomik değeri yalnızca azaltılan çalışan sayısıyla ölçülmemelidir. Otomasyon, vardiyalar arasında daha tekrarlanabilir proses, daha kontrollü çevrim ve daha düzenli ürün akışı sağlayabilir.
Ürün reçetelerinin PLC/HMI üzerinden saklanması, alarm geçmişi, otomatik pallet handling ve kuru hat entegrasyonu üretim kayıplarını azaltabilir. Bu kayıpların parasal karşılığı bazı fabrikalarda doğrudan işçilik tasarrufundan daha yüksek olabilir.
Dolayısıyla fizibiliteye otomasyonun üretim sürekliliğine katkısı da dahil edilmelidir.
Kalite Kaybı ve Fire Kârlılığı Doğrudan Etkiler
Makine ne kadar hızlı çalışırsa çalışsın, kabul edilemeyecek ürünler yatırımın geri dönüşüne katkı sağlamaz. Hatalı blok veya parke üretildiğinde çimento, agrega, enerji, operatör zamanı ve makine çevrimi tüketilmiş olur ancak satış geliri elde edilmez.
Bu nedenle fizibilitede örneğin yüzde 100 kalite varsaymak yerine gerçekçi bir fire oranı kullanılmalıdır. Fire oranı yüzde 2’den yüzde 5’e çıktığında özellikle büyük üretim hacimlerinde yıllık kârlılık ciddi şekilde değişebilir.
Doğru vibrasyon, kaliteli kalıp, beton reçetesi ve üretim kontrolü bu nedenle yalnız kalite konusu değil, doğrudan finansal performans konusudur.
Kalıp Maliyetleri Uzun Vadeli Hesaba Eklenmelidir
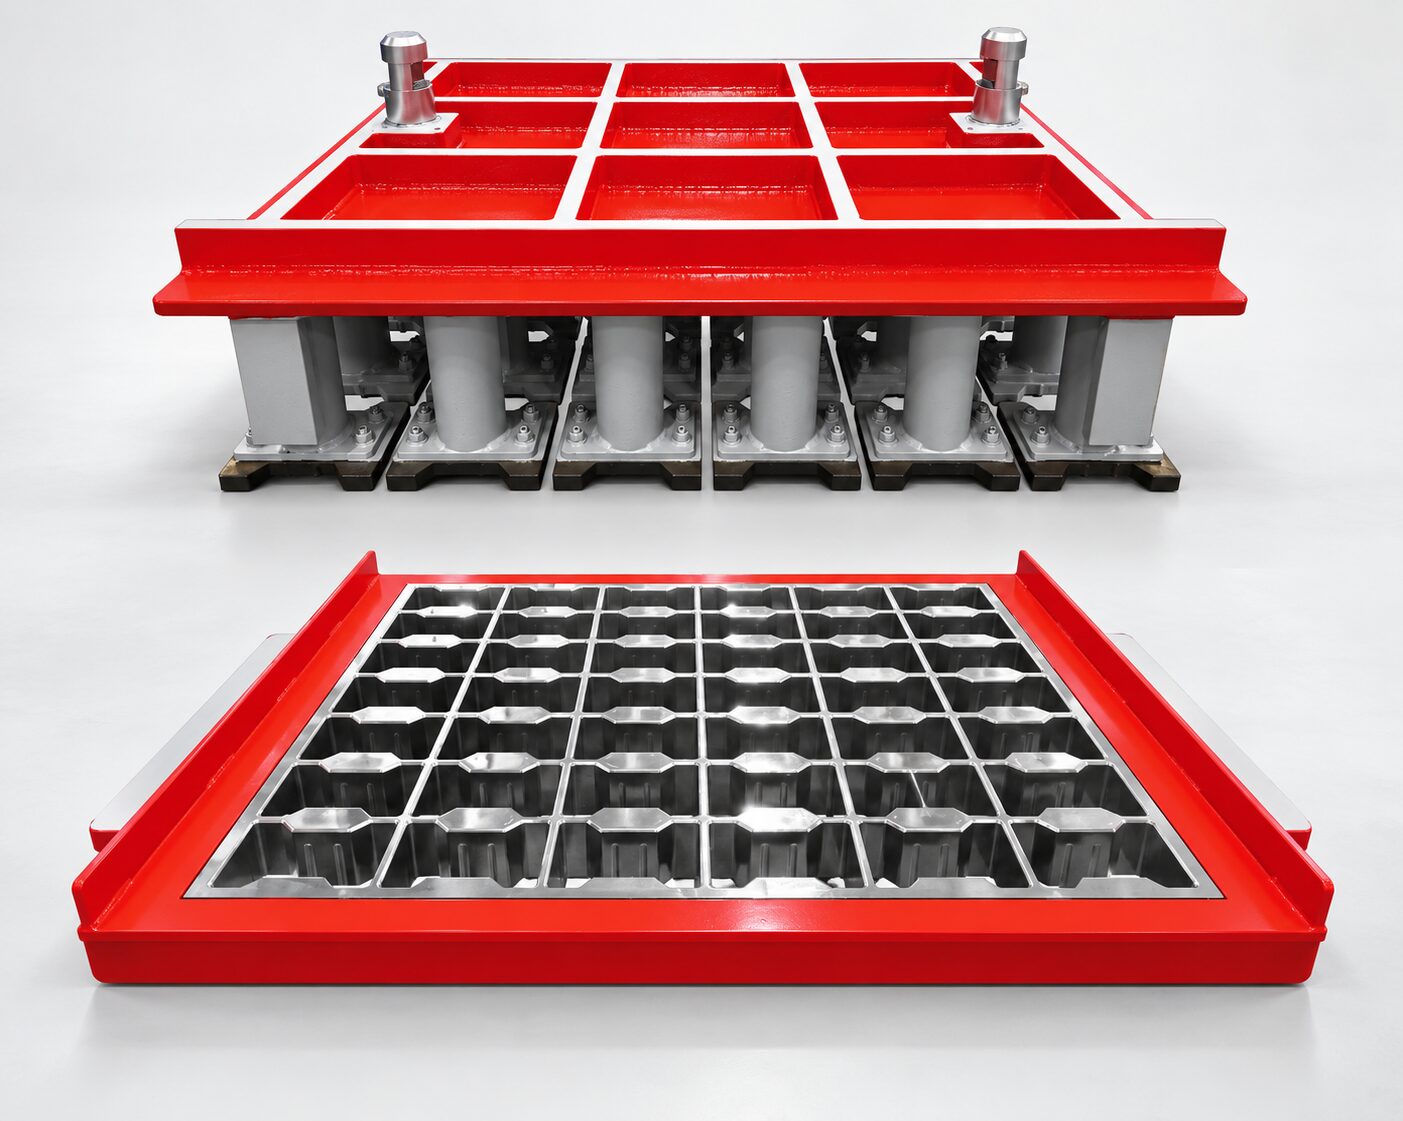
Tam otomatik briket tesisi farklı ürünler üretecekse birden fazla kalıp satın alınması gerekir. Kalıplar zamanla aşınır ve bazı bileşenlerin yenilenmesi veya komple kalıp değişimi gerekebilir.
Fizibilite yalnız ilk makineyle birlikte verilen kalıp üzerinden yapılmamalıdır. Önümüzdeki yıllarda planlanan ürün portföyüne göre kalıp yatırımı ve yenileme bütçesi hesaba eklenmelidir.
Özellikle yoğun üretimde çalışan kalıpların hizmet ömrü ve ürün geometrisini ne kadar süre koruduğu toplam üretim maliyetini etkiler.
Üretim Paletleri de Dönemsel Yenileme Maliyeti Oluşturur
Üretim paletleri sürekli vibrasyon, taşıma ve kürleme çevrimlerine maruz kaldığı için zamanla aşınabilir veya deformasyona uğrayabilir. Paletlerin yenilenme maliyeti de uzun dönem fizibilitesinde dikkate alınmalıdır.
Düşük kaliteli veya aşınmış paletler yalnız ek maliyet yaratmaz; ürün geometrisini ve vibrasyon performansını da etkileyebilir. Bu nedenle palet ekonomisi ilk satın alma bedeliyle sınırlı değildir.
Bakım Maliyeti Geri Dönüş Hesabında Görünür Olmalıdır
Her endüstriyel makine gibi tam otomatik briket üretim hattı da bakım gerektirir. Yağlama, filtre değişimi, sensörler, hidrolik komponentler, konveyör parçaları ve aşınan mekanik parçalar için düzenli harcama oluşur.
Bakım maliyetini sıfır kabul ederek hazırlanan fizibilite gerçeği yansıtmaz. Bunun yerine yıllık planlı bakım bütçesi oluşturulmalı ve yaş ilerledikçe bazı maliyetlerin artabileceği dikkate alınmalıdır.
Planlı bakım bir giderdir ancak plansız duruşların önüne geçtiğinde toplam yatırım ekonomisini iyileştirir.
Üretim Duruşlarının Parasal Değeri Hesaplanmalıdır
Yüksek kapasiteli tesislerde bir saatlik duruş yalnız bakım teknisyeninin maliyetinden ibaret değildir. O süre içerisinde üretilemeyen ve satılamayan ürünlerin katkı marjı kaybedilir.
Duruş maliyeti basitleştirilmiş biçimde:
Saatlik Duruş Maliyeti = Saatlik Beklenen Satılabilir Üretim × Birim Katkı Marjı + Devam Eden Sabit Giderler
Bu hesap özellikle servis ve yedek parça stratejisinin önemini gösterir. Birkaç yüz liralık veya birkaç yüz euroluk bir parçanın sahada bulunmaması, çok daha büyük üretim kaybına yol açabilir.
Bu nedenle düşük arıza oranı, hızlı teknik destek ve kritik yedek parçaların erişilebilirliği geri dönüş süresinin görünmeyen belirleyicilerindendir.
Satış Sonrası Servis Finansal Modelin Bir Parçasıdır
Yatırımcı çoğu zaman satış sonrası hizmeti teknik bir konu olarak değerlendirir. Oysa servis yanıt süresi doğrudan finansal sonuç üretir.
Uzaktan teşhis, doğru yedek parçanın hızlı belirlenmesi ve gerektiğinde saha servisinin organize edilmesi makinenin kullanılabilirlik oranını yükseltebilir. Uzun servis gecikmeleri ise tesisin yıllık üretim kapasitesini aşağı çeker.
Bu nedenle iki makine arasında fiyat farkı değerlendirirken garanti süresi kadar üreticinin makinenin bütün ömrü boyunca ne kadar etkin destek sağlayabileceği de dikkate alınmalıdır.
Ana Makine ile Yardımcı Sistemlerin Dengesi ROI Hesabını Değiştirir
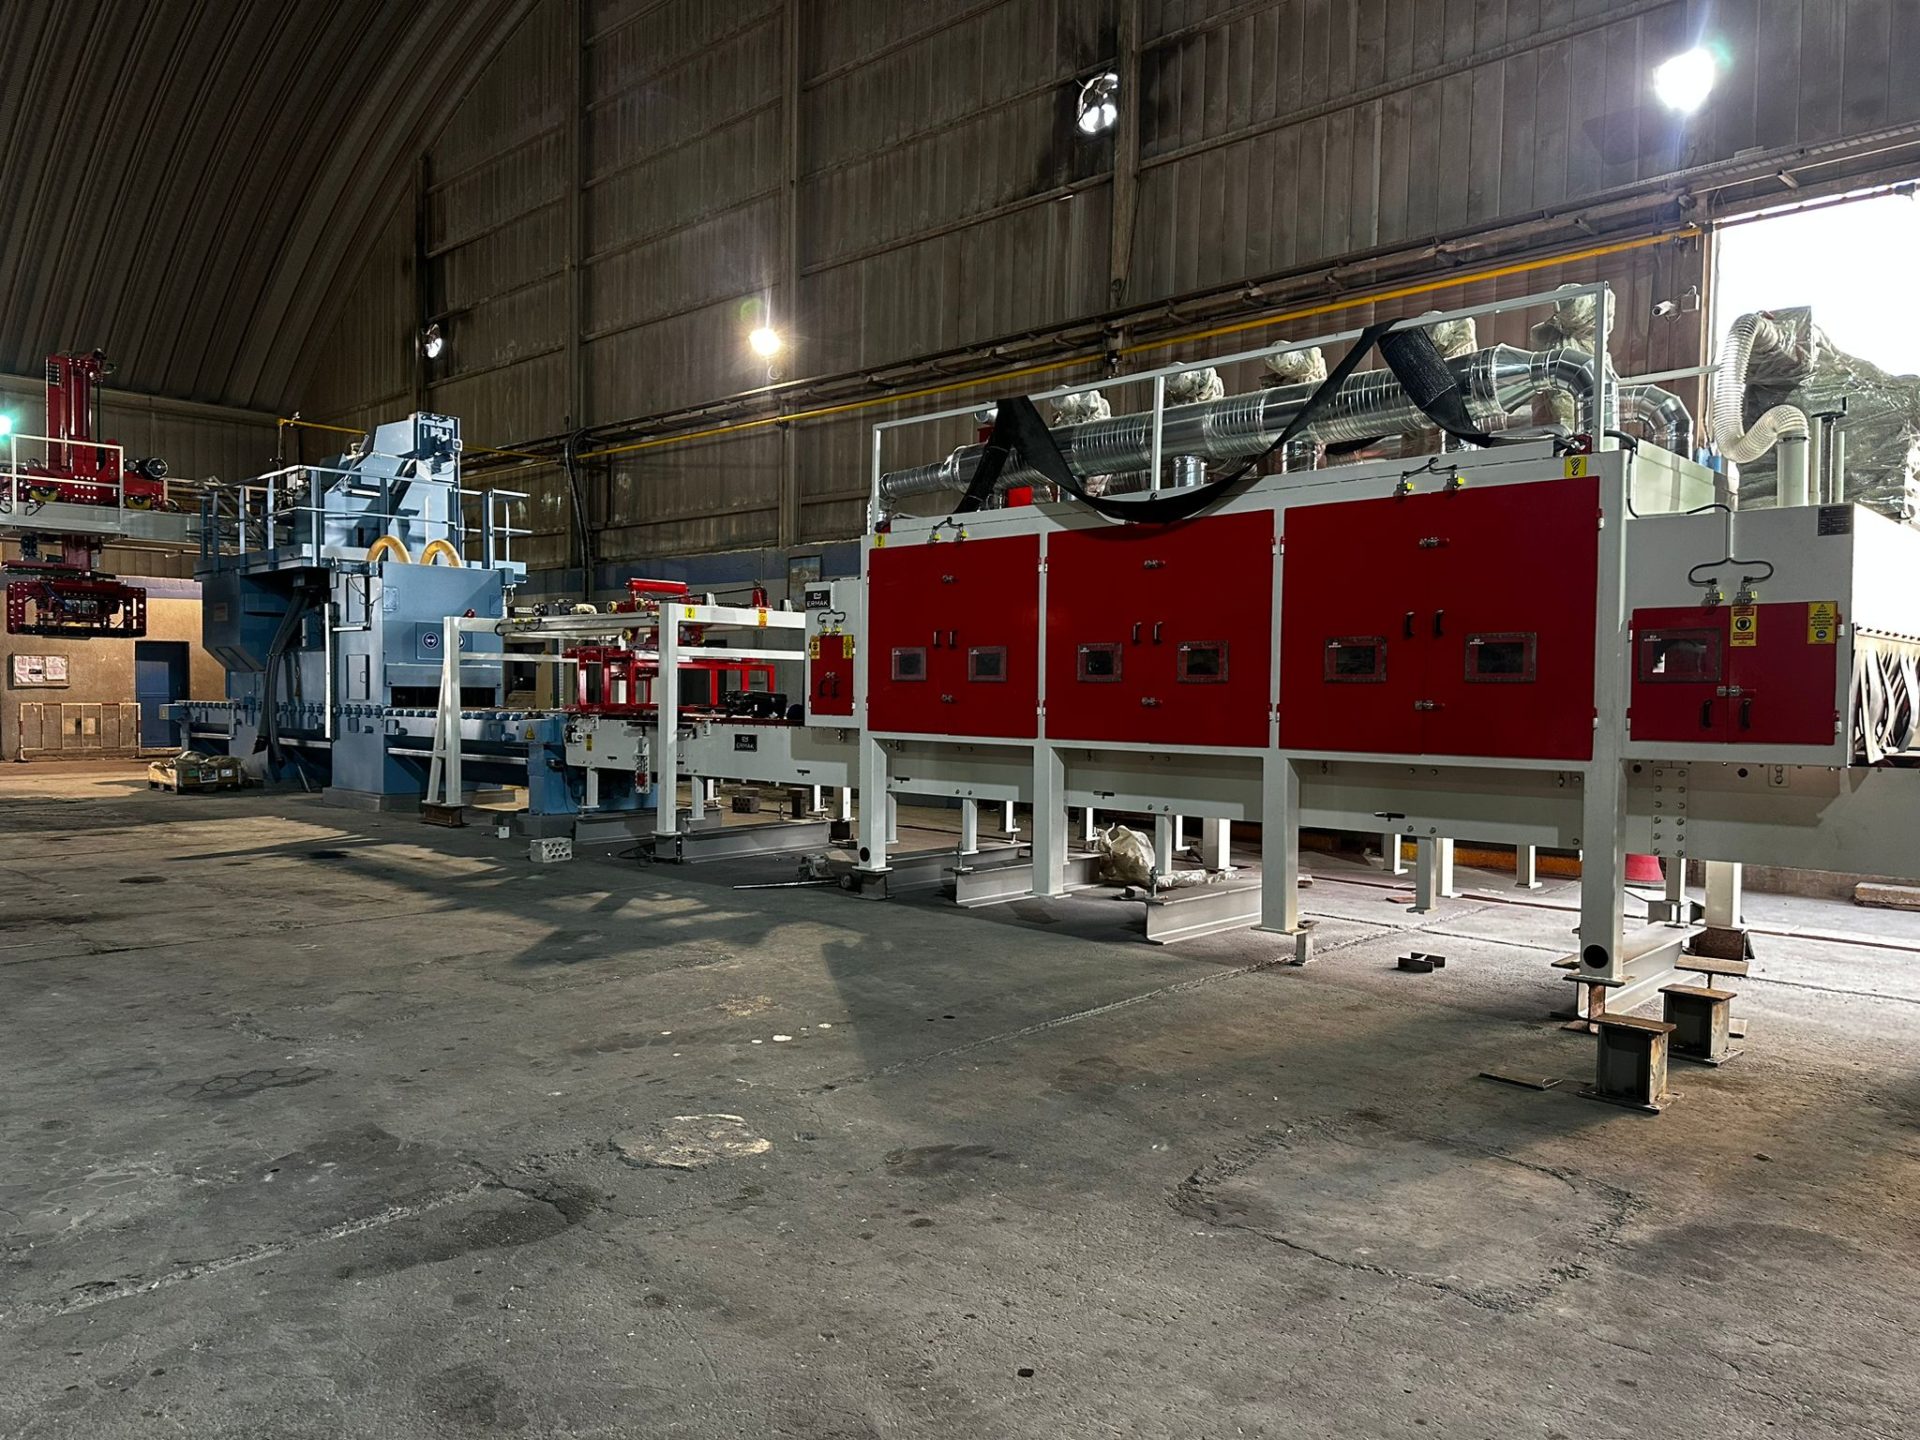
Tam otomatik tesiste yalnızca ana makinenin hızlı olması ekonomik avantaj sağlamaz. Mikserin betonu yetiştiremediği, kürleme alanının dolduğu veya kuru hattın paletleri zamanında geri gönderemediği bir fabrikada ana makine sık sık bekler.
Bu beklemeler yatırım fizibilitesinde varsayılan kapasitenin altında üretime neden olur. Sonuç olarak yatırımın geri dönüş süresi uzar.
Bu nedenle Ermak Makine katalogları üzerinden farklı kapasite seçenekleri değerlendirilirken ana makineyle birlikte beton hazırlama, yaş hat, kürleme ve kuru hattın aynı üretim hedefi etrafında dengelenmesi önemlidir.
OEE Geri Dönüş Hesabını Gerçeğe Yaklaştırır
Overall Equipment Effectiveness, yani OEE; kullanılabilirlik, performans ve kaliteyi birlikte değerlendirerek fabrikanın teorik kapasitesinin ne kadarını gerçekten satılabilir ürüne dönüştürdüğünü anlamaya yardımcı olur.
Örneğin makine kapasitesi yüksek olsa bile sık duruş varsa kullanılabilirlik düşer. Makine nominal çevrimden daha yavaş çalışıyorsa performans kaybı oluşur. Yüksek fire varsa kalite bileşeni düşer.
Bu üç faktör birlikte yatırımın gerçek nakit üretme kapasitesini belirler. Bu nedenle fizibilitede yalnız katalog üretimini değil, tahmini OEE seviyesini veya gerçekçi kapasite kullanım varsayımını dikkate almak daha sağlıklıdır.
Ürün Portföyü Geri Dönüş Süresini Değiştirir
Standart briket üretimiyle dekoratif parke üretiminin satış fiyatı ve üretim maliyeti aynı değildir. Daha yüksek katma değerli ürünler bazı pazarlarda yatırım geri dönüşünü hızlandırabilir; ancak ilave kalıp, face-mix, pigment veya yüzey işlem sistemleri gerektirebilir.
Bu nedenle fizibiliteyi tek ürün üzerinden yapmak yerine ürün karması oluşturmak daha gerçekçidir. Örneğin üretimin belirli oranı standart briket, belirli oranı parke ve belirli oranı bordür olabilir.
Her ürün için üretim miktarı, birim maliyet ve katkı marjı ayrı hesaplanarak yıllık toplam nakit katkısına ulaşılabilir.
Satış Fiyatı İçin Tek Senaryo Kullanmak Risklidir
Piyasa fiyatları değişebilir. Bu nedenle yatırımın geri dönüş süresini yalnız bugünkü en yüksek satış fiyatıyla hesaplamak fazla iyimser sonuç verebilir.
Daha sağlıklı bir yaklaşım üç senaryo oluşturmaktır: ihtiyatlı satış fiyatı, beklenen satış fiyatı ve olumlu piyasa senaryosu. Aynı yöntem kapasite kullanımı için de uygulanabilir.
Eğer yatırım yalnızca en iyimser fiyat ve tam kapasite senaryosunda kabul edilebilir geri dönüş sağlıyorsa proje finansal açıdan daha yüksek risk taşır.
Hammadde ve Enerji Fiyatları İçin Hassasiyet Analizi Yapılmalıdır
Çimento, enerji ve işçilik maliyetleri zaman içerisinde değişebilir. Bu nedenle fizibilitede sadece tek maliyet seviyesiyle çalışmak yerine önemli değişkenlerin yükselmesi halinde geri dönüş süresinin nasıl değiştiği incelenmelidir.
Örneğin çimento maliyetinin yüzde 10 yükselmesi, elektrik fiyatının artması veya işçilik maliyetinin beklenenden hızlı büyümesi farklı sonuçlar yaratabilir. Bu analiz yatırımın hangi gider kalemlerine karşı daha hassas olduğunu gösterir.
Yönetim böylece yalnız geri dönüş süresini değil yatırım riskini de daha iyi anlayabilir.
Finansman Kullanılıyorsa Faiz Maliyeti Ayrı Hesaplanmalıdır
Makine yatırımı kredi veya leasing yoluyla finanse ediliyorsa basit geri dönüş süresi tek başına yeterli değildir. Faiz ve finansman maliyetleri projenin gerçek nakit akışını değiştirir.
Aylık veya yıllık kredi ödemeleri, işletmenin üretimden oluşturduğu nakit akışıyla karşılaştırılmalıdır. Özellikle ilk üretim aylarında kapasite henüz tam seviyeye ulaşmadığı için finansman takvimi kritik olabilir.
Gerekirse daha ileri fizibilite çalışmalarında net bugünkü değer ve iç kârlılık oranı gibi finansal yöntemler de kullanılabilir. Ancak ilk yatırım kararında dahi kredi maliyetini tamamen dışarıda bırakmamak gerekir.
İşletme Sermayesi Geri Dönüş Hesabına Dahildir
Tam otomatik tesis üretime başlamadan önce ciddi miktarda hammadde ve sarf malzemesi satın almak gerekebilir. Çimento, agrega, pigment, ticari palet ve paketleme malzemeleri için nakit gerekir.
Personel maaşları, enerji ve diğer işletme giderleri de müşteri tahsilatlarından önce ödenebilir. Bu nedenle başlangıç işletme sermayesi toplam yatırım içerisinde değerlendirilmelidir.
Makine ve fabrika tamamlandıktan sonra sermaye yetersizliği nedeniyle tesisin düşük kapasitede çalışması, geri dönüş süresini ciddi biçimde uzatabilir.
Basit Bir Geri Dönüş Örneği
Örnek bir yatırımda üretime hazır tesis maliyetinin 2.000.000 birim olduğunu varsayalım. Fabrikanın gerçekçi kapasite kullanımıyla yıllık 500.000 birim net nakit katkısı oluşturduğu kabul edilirse basit geri dönüş süresi yaklaşık dört yıldır:
2.000.000 / 500.000 = 4 yıl
Ancak yıllık net katkı 500.000 yerine kapasite kullanımının düşük kalması nedeniyle 300.000 birime düşerse geri dönüş yaklaşık 6,7 yıla çıkar. Buna karşılık yüksek satış hacmi, iyi kapasite kullanımı ve daha yüksek katma değerli ürünlerle yıllık katkı 700.000 birime ulaşırsa geri dönüş yaklaşık 2,9 yıla gerileyebilir.
Bu örnek, aynı yatırım bedelinin farklı işletme performanslarında ne kadar farklı ekonomik sonuç üretebildiğini gösterir.
Geri Dönüş Hesabını Üç Senaryoyla Hazırlamak Daha Sağlıklıdır
Kurumsal bir fizibilitede tek bir “geri dönüş süresi” yerine en az üç senaryo görmek daha yararlıdır. İhtiyatlı senaryoda daha düşük kapasite kullanımı, daha düşük satış fiyatı ve daha yüksek maliyetler kullanılabilir. Beklenen senaryoda işletmenin gerçekçi hedefleri esas alınırken, güçlü pazar senaryosunda daha yüksek kapasite kullanımı değerlendirilebilir.
Bu çalışma yalnızca yatırımın kaç yılda geri dönebileceğini değil, hangi koşullarda riskli hale geldiğini de gösterir. Örneğin beklenen senaryoda dört yıl, ihtiyatlı senaryoda yedi yıl geri dönüş veren bir proje ile her senaryoda üç-dört yıl bandında kalan projenin risk profili aynı değildir.
Tam Otomasyon Hangi Durumlarda Daha Hızlı Geri Döner?
Tam otomasyonun ekonomik avantajı yüksek günlük üretim, iki veya üç vardiya, yüksek işçilik maliyeti ve düzenli satış hacmi bulunan işletmelerde genellikle daha güçlüdür. Çünkü otomasyon için yapılan ek yatırım daha fazla çalışma saatine yayılır ve işçilik avantajı her vardiyada tekrar oluşur.
Düşük üretim hacminde ve tek vardiyada çalışan bir tesis için ise aynı otomasyon seviyesi daha uzun geri dönüş gösterebilir. Bu durumda daha dengeli bir yarı otomatik veya kademeli otomasyon modeli ekonomik olabilir.
Dolayısıyla “tam otomatik her zaman daha kârlıdır” şeklinde genel bir kural yoktur. Doğru otomasyon seviyesi işletmenin gerçek üretim modeliyle belirlenmelidir.
Geri Dönüş Süresi Tek Başına Yatırım Kararı İçin Yeterli Değildir
Kısa geri dönüş süresi olumlu bir göstergedir ancak yatırımın tamamını açıklamaz. Projenin pazar riski, müşterilerin ödeme vadeleri, hammadde tedariği, ürün çeşitliliği ve uzun vadeli büyüme potansiyeli de dikkate alınmalıdır.
İki proje aynı geri dönüş süresine sahip olabilir fakat biri çok daha yüksek operasyonel risk taşıyabilir. Aynı şekilde biraz daha uzun geri dönüş süresi olan ancak daha güçlü ürün esnekliği ve pazar çeşitlendirmesi sağlayan bir tesis uzun vadede daha değerli olabilir.
Bu nedenle geri dönüş süresi yatırım kararının merkezinde olmalı, ancak tek karar kriteri haline getirilmemelidir.
Ermak Makine’de Yatırım Değerlendirmesi
Ermak Makine olarak tam otomatik beton blok, briket, parke ve bordür üretim yatırımlarını yalnız ana makine kapasitesi üzerinden değerlendirmiyoruz. Ürün portföyü, günlük satış hedefi, vardiya sayısı, beton hazırlama sistemi, kürleme kapasitesi, kuru hat otomasyonu ve gelecekteki büyüme planı birlikte ele alınmalıdır.
Amaç yatırımcıya kullanılmayacak kadar büyük bir kapasite sunmak değil, mevcut ve öngörülen satış hacmiyle dengeli bir üretim sistemi oluşturmaktır. Çünkü geri dönüş süresini en hızlı kısaltan unsur çoğu zaman teorik olarak en büyük makine değil, yüksek oranda kullanılabilen ve minimum üretim kaybıyla çalışan doğru kapasitedeki tesistir.
Tam otomatik briket veya beton blok üretim yatırımı planlayan işletmeler Ermak Makine ile iletişime geçerek ürün hedefleri ve tesis kapasitesine göre teknik proje alternatiflerini değerlendirebilir.
Sağlıklı Bir ROI Hesabında Hangi Veriler Bulunmalı?
Yatırım hesabında toplam kurulum bedeli, başlangıç işletme sermayesi, yıllık çalışma günü, vardiya sayısı, gerçekçi kapasite kullanımı, satılabilir üretim ve ürün bazlı satış fiyatları bulunmalıdır. Bunun yanında çimento ve diğer hammaddeler, enerji, personel, bakım, kalıp ve palet yenileme, paketleme, yedek parça ve beklenen duruş giderleri hesaba dahil edilmelidir.
Finansman kullanılıyorsa kredi veya leasing maliyetleri ayrıca değerlendirilmelidir. Hesap mümkünse ihtiyatlı, beklenen ve güçlü pazar senaryolarıyla tekrar edilmelidir.
Bu yapı yatırımcıya yalnız “kaç yılda geri döner?” cevabını değil, hangi kapasite, maliyet ve satış koşullarında geri döner? sorusunun cevabını verir.
Yatırım Geri Dönüşünü Belirleyen Asıl Unsur
Tam otomatik briket makinesi yatırımında geri dönüş süresini belirleyen tek unsur makinenin fiyatı veya saatlik kapasitesi değildir. Esas sonuç, tesisin yıl boyunca ne kadar süre üretimde kalabildiği, üretilen ürünlerin ne kadarının satılabilir olduğu ve satışlardan ne kadar net nakit katkısı oluşturulduğudur.
İyi dengelenmiş bir beton santrali, yeterli kürleme kapasitesi, hızlı palet dolaşımı, güvenilir kuru hat, düşük fire, doğru bakım ve güçlü satış sonrası destek tesisin gerçek üretim kapasitesini korur. Aynı makine kötü planlanmış yardımcı sistemlerle çalıştığında ise yatırımın geri dönüşü belirgin biçimde uzayabilir.
Tam otomatik briket tesisi yatırımında en sağlıklı yaklaşım, makine fiyatını değil, toplam yatırımı; teorik kapasiteyi değil, satılabilir üretimi; ciroyu değil, yıllık net nakit katkısını esas alarak geri dönüş süresini hesaplamaktır.
Sık Sorulan Sorular
Tam otomatik briket makinesi yatırımının geri dönüş süresi nasıl hesaplanır?
Toplam üretime hazır yatırım tutarı, yıllık net nakit katkısına bölünerek basit geri dönüş süresi hesaplanabilir.
Yatırım hesabında sadece makine fiyatı kullanılabilir mi?
Hayır. Beton santrali, kalıplar, paletler, kürleme, kuru hat, kurulum, altyapı ve başlangıç işletme sermayesi de toplam yatırıma dahil edilmelidir.
Teorik üretim kapasitesi ROI hesabında kullanılmalı mı?
Tek başına kullanılmamalıdır. Gerçekçi kapasite kullanımı ve satılabilir üretim üzerinden hesap yapmak daha sağlıklıdır.
Kapasite kullanım oranı neden önemlidir?
Makine düşük kapasitede çalıştığında sabit yatırım daha az ürün üzerine dağıtılır ve geri dönüş süresi uzar.
Üç vardiya çalışmak geri dönüşü hızlandırır mı?
Yeterli pazar varsa hızlandırabilir. Ancak enerji, bakım ve personel maliyetlerinin de yükseldiği dikkate alınmalıdır.
Tam otomasyonun en büyük ekonomik avantajı nedir?
İşçilik tasarrufunun yanında üretim sürekliliği, proses tekrarlanabilirliği ve daha kontrollü ürün akışı önemli avantajlar sağlayabilir.
Hammadde maliyetleri geri dönüş süresini etkiler mi?
Evet. Özellikle çimento, agrega, pigment ve katkı maliyetlerindeki değişimler ürün başına katkı marjını doğrudan etkiler.
Fire oranı yatırım geri dönüşünü etkiler mi?
Evet. Hatalı ürünler hammadde, enerji ve makine zamanı tüketirken satış geliri oluşturmaz.
Bakım giderleri ROI hesabına eklenmeli mi?
Evet. Planlı bakım, aşınan parçalar ve uzun dönem yedek parça giderleri hesaba dahil edilmelidir.
Üretim duruşlarının maliyeti nasıl hesaplanır?
Duruş süresinde üretilemeyen satılabilir ürünlerin katkı marjı ve devam eden sabit işletme giderleri birlikte değerlendirilebilir.
OEE yatırım fizibilitesinde kullanılabilir mi?
Evet. OEE, teorik kapasitenin ne kadarının gerçek ve kaliteli üretime dönüştürülebildiğini anlamaya yardımcı olur.
Finansman maliyetleri hesaba katılmalı mı?
Kredi veya leasing kullanılıyorsa faiz ve ödeme planı mutlaka nakit akışı modeline eklenmelidir.
ROI hesabı tek bir senaryoyla yapılmalı mı?
Hayır. İhtiyatlı, beklenen ve güçlü pazar senaryoları oluşturmak yatırım riskini daha iyi gösterir.
Tam otomatik tesis her durumda yarı otomatik tesisten daha kârlı mıdır?
Hayır. Üretim hacmi, vardiya sayısı, işçilik maliyeti ve satış kapasitesi otomasyonun ekonomik sonucunu belirler.
Geri dönüş hesabında en önemli prensip nedir?
En önemli prensip, toplam yatırımı gerçekçi satılabilir üretim ve yıllık net nakit katkısıyla karşılaştırmak; fizibiliteyi maksimum katalog kapasitesine veya yalnızca satış cirosuna dayandırmamaktır.