Beton blok, briket, parke ve bordür üretiminde parça başına maliyet yalnız çimento, agrega ve elektrik giderlerinin toplanmasıyla bulunmaz. Gerçek maliyet; hammadde tüketimi, enerji, işçilik, kalıp ve üretim paleti kullanımı, bakım, fire, plansız duruşlar ve tesisin gerçek kapasite kullanım oranının birlikte değerlendirilmesiyle ortaya çıkar.
Bu nedenle üretim hattında yalnız toplam aylık giderleri takip etmek yeterli değildir. Aynı dönemde kaç adet satılabilir ürün üretildiği, hangi ürün reçetesinin kullanıldığı ve tesisin ne kadar süre gerçekten üretim yaptığı da bilinmelidir. Aksi halde toplam maliyet görülebilir ancak hangi ürünün veya hangi üretim koşulunun maliyeti yükselttiği anlaşılamaz.
Parça başına maliyet hesabının temel mantığı, üretim için yapılan toplam harcamayı satılabilir ürün miktarıyla ilişkilendirmek ve maliyet değişimini oluşturan nedenleri ayrı ayrı görünür hale getirmektir.
Parça Başına Maliyet Hesabında İlk Adım Ürün Tanımını Netleştirmektir
Aynı üretim hattında farklı ölçü ve ağırlıklarda beton bloklar üretilebilir. Bu ürünlerin beton tüketimi, çevrim süresi ve kalıp başına adet sayısı aynı olmadığı için tek bir genel “blok maliyeti” kullanmak sağlıklı değildir.
Her ürün için ayrı ürün kodu, ölçü, ağırlık, beton reçetesi ve kalıp bilgisi tanımlanmalıdır. Parke üretiminde adet yerine m² başına maliyet, bordürde metre veya adet başına maliyet daha anlamlı olabilir.
Maliyet analizi hangi ticari birim üzerinden satış yapılıyorsa mümkün olduğunca aynı birim üzerinden izlenmelidir.
Hammadde Tüketimi Maliyetin En Büyük Bölümlerinden Biridir
Beton ürünlerinde çimento, agrega, kum, su, pigment ve katkı maddeleri toplam üretim maliyetinin önemli bölümünü oluşturabilir. Bu nedenle reçete maliyeti yalnız teorik dozaj üzerinden değil gerçek tüketim verisi üzerinden takip edilmelidir.
Bir batch içerisinde kullanılan malzeme miktarı ve bu batch’ten elde edilen satılabilir ürün miktarı ilişkilendirildiğinde gerçek hammadde maliyeti görülebilir.
Basit yaklaşım:
Parça Başına Hammadde Maliyeti = Toplam Hammadde Maliyeti / Satılabilir Ürün Adedi
Ancak bu hesap ürün bazında yapılmalıdır. Ağır blok ile ince parke aynı hammadde maliyetine sahip olmayacaktır.
Çimento Tüketimi Ayrı İzlenmelidir
Çimento genellikle beton reçetesinin en yüksek maliyetli bileşenlerinden biridir. Ürün kalitesini korumak için gerekli miktarın altında kullanılması doğru olmadığı gibi, proses problemlerini daha fazla çimentoyla telafi etmek de maliyeti gereksiz yükseltebilir.
Makine ayarları, vibrasyon ve beton homojenliği iyi değilse üretim ekibi ürün kalitesini korumak için reçeteyi daha pahalı hale getirme eğiliminde olabilir. Böyle bir durumda sorun yalnız reçete değildir; makine ve proses performansı da incelenmelidir.
Bu nedenle ton veya batch başına çimento tüketiminin yanında adet ya da m² başına çimento tüketimi de takip edilmelidir.
Ürün Ağırlığı Hammadde Maliyetini Doğrudan Etkiler
Aynı ürünün gereğinden ağır üretilmesi, ürün görünür şekilde kusurlu olmasa bile gizli bir maliyet yaratır. Her blokta birkaç yüz gram fazla beton kullanılması yüksek yıllık üretim adetlerinde önemli hammadde kaybına dönüşebilir.
Bu nedenle farklı kalıp gözlerinden ve farklı vardiyalardan ürün ağırlıkları düzenli olarak kontrol edilebilir. Ürün ağırlığındaki sapmalar beton besleme veya sıkışma farklılıklarını gösterebilir.
Amaç ürünü mümkün olduğunca hafif üretmek değil, tanımlanan kalite ve dayanım hedefini karşılayan kontrollü ağırlık aralığında üretmektir.
Enerji Maliyeti Satılabilir Ürünle İlişkilendirilmelidir
Aylık elektrik faturasını toplam üretim adedine bölmek ilk fikir verir ancak ürün bazlı maliyet analizi için yeterli olmayabilir. Beton santrali, ana makine, kompresör, yaş hat, kuru hat ve paketleme sistemleri farklı üretim koşullarında farklı enerji tüketir.
Daha sağlıklı gösterge:
Birim Enerji Tüketimi = Toplam kWh / Satılabilir Üretim
şeklinde hesaplanabilir.
Standart blokta kWh/adet, parke üretiminde kWh/m² gibi göstergeler kullanılabilir. Böylece yüksek kapasiteli bir hattın saatlik tüketimi daha yüksek olsa bile ürün başına daha ekonomik olup olmadığı görülebilir.
İşçilik Maliyeti Vardiya ve Net Üretim Üzerinden Hesaplanmalıdır
Bir üretim hattında çalışan toplam personel sayısını bilmek yeterli değildir. Operatör, kalite kontrol, forklift, bakım ve paketleme personelinin hangi üretim faaliyetinde görev aldığı da değerlendirilmelidir.
İşçilik maliyeti:
Vardiya İşçilik Maliyeti / Vardiyadaki Satılabilir Üretim
şeklinde ürün başına dağıtılabilir.
Otomasyon seviyesi arttığında çalışan sayısı azalabilir ancak bakım ve teknik yetkinlik ihtiyacı değişebilir. Bu nedenle yalnız personel sayısına bakmak yerine toplam işveren maliyeti üzerinden hesap yapılmalıdır.
Fire Oranı Gerçek Parça Maliyetini Hızla Yükseltir
Üretimde çıkan her ürün satılabilir değildir. Eksik dolum, kırık kenar, ölçü problemi, yüzey kusuru veya taşıma hasarı nedeniyle ürünler ayrılabilir.
Bu ürünler için hammadde, enerji ve işçilik harcanmış olmasına rağmen gelir elde edilmez. Dolayısıyla maliyet hesabında toplam üretilen adet değil, satılabilir ürün adedi kullanılmalıdır.
Örneğin 10.000 ürün üretilmiş ancak 500 adet kabul dışı kalmışsa maliyet 10.000’e değil 9.500 satılabilir ürüne dağıtılmalıdır.
Fire oranının küçük değişimleri yüksek hacimli tesislerde parça başına maliyeti ciddi biçimde etkileyebilir.
Çevrim Süresi ve Gerçek Kapasite Birlikte İzlenmelidir
Kısa çevrim süresi teorik olarak daha fazla üretim anlamına gelir ancak yalnız kalite korunuyorsa ekonomik avantaj sağlar. Çevrim hızlandırıldığında fire artıyor veya ürün ağırlığı kontrol dışına çıkıyorsa birim maliyet düşmek yerine yükselebilir.
Bu nedenle üretim panelinde çevrim süresi, saatlik net üretim ve fire oranı birlikte izlenmelidir.
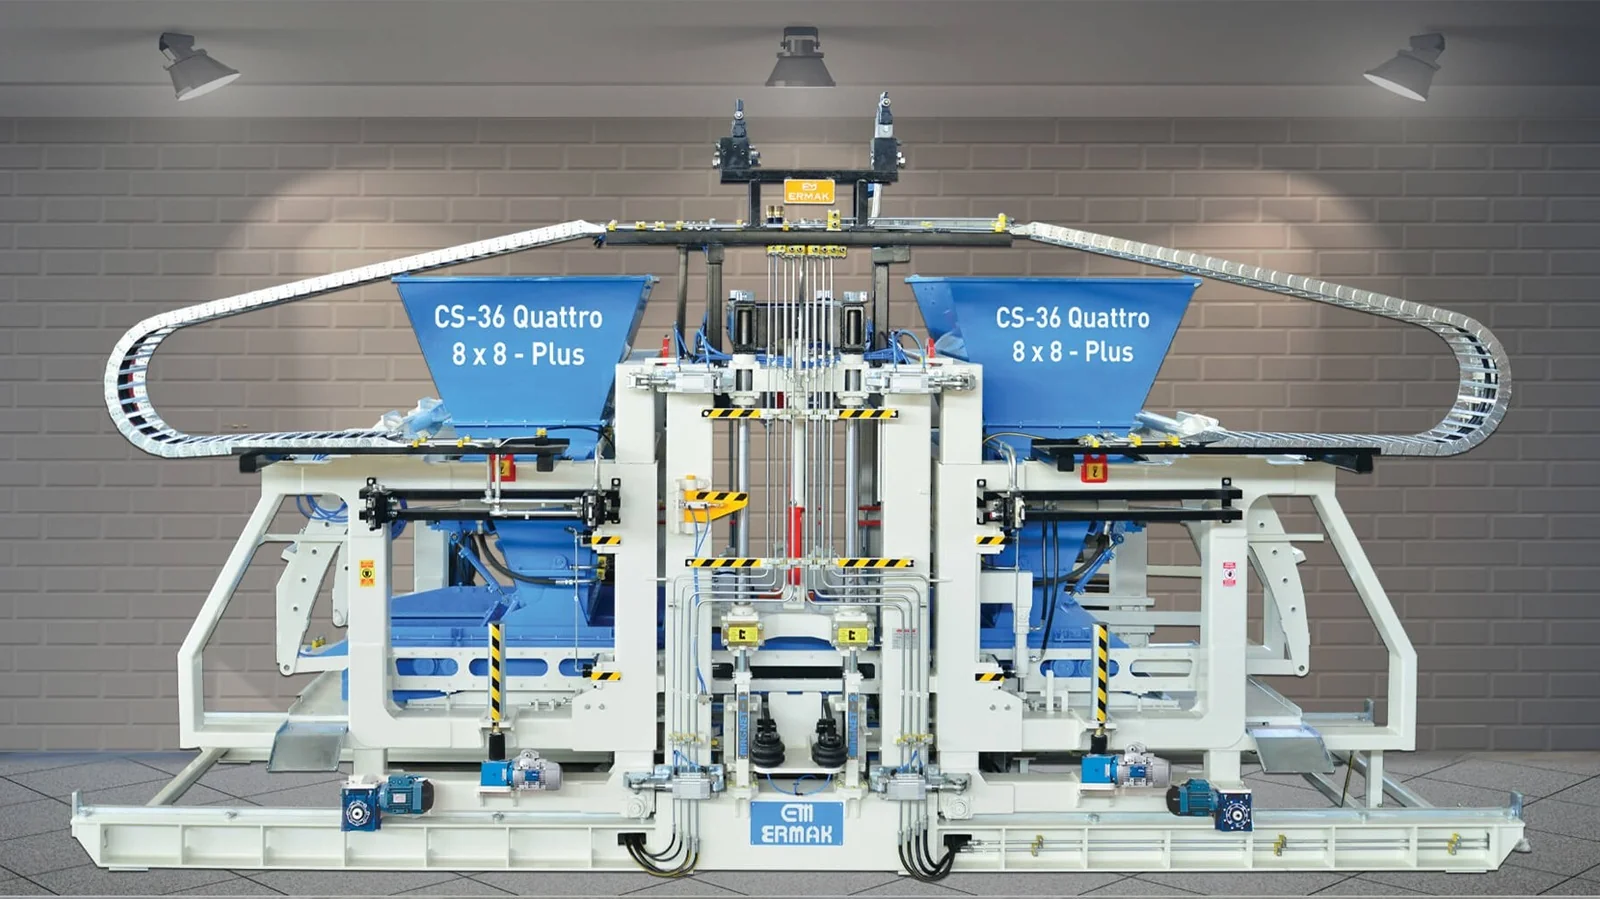
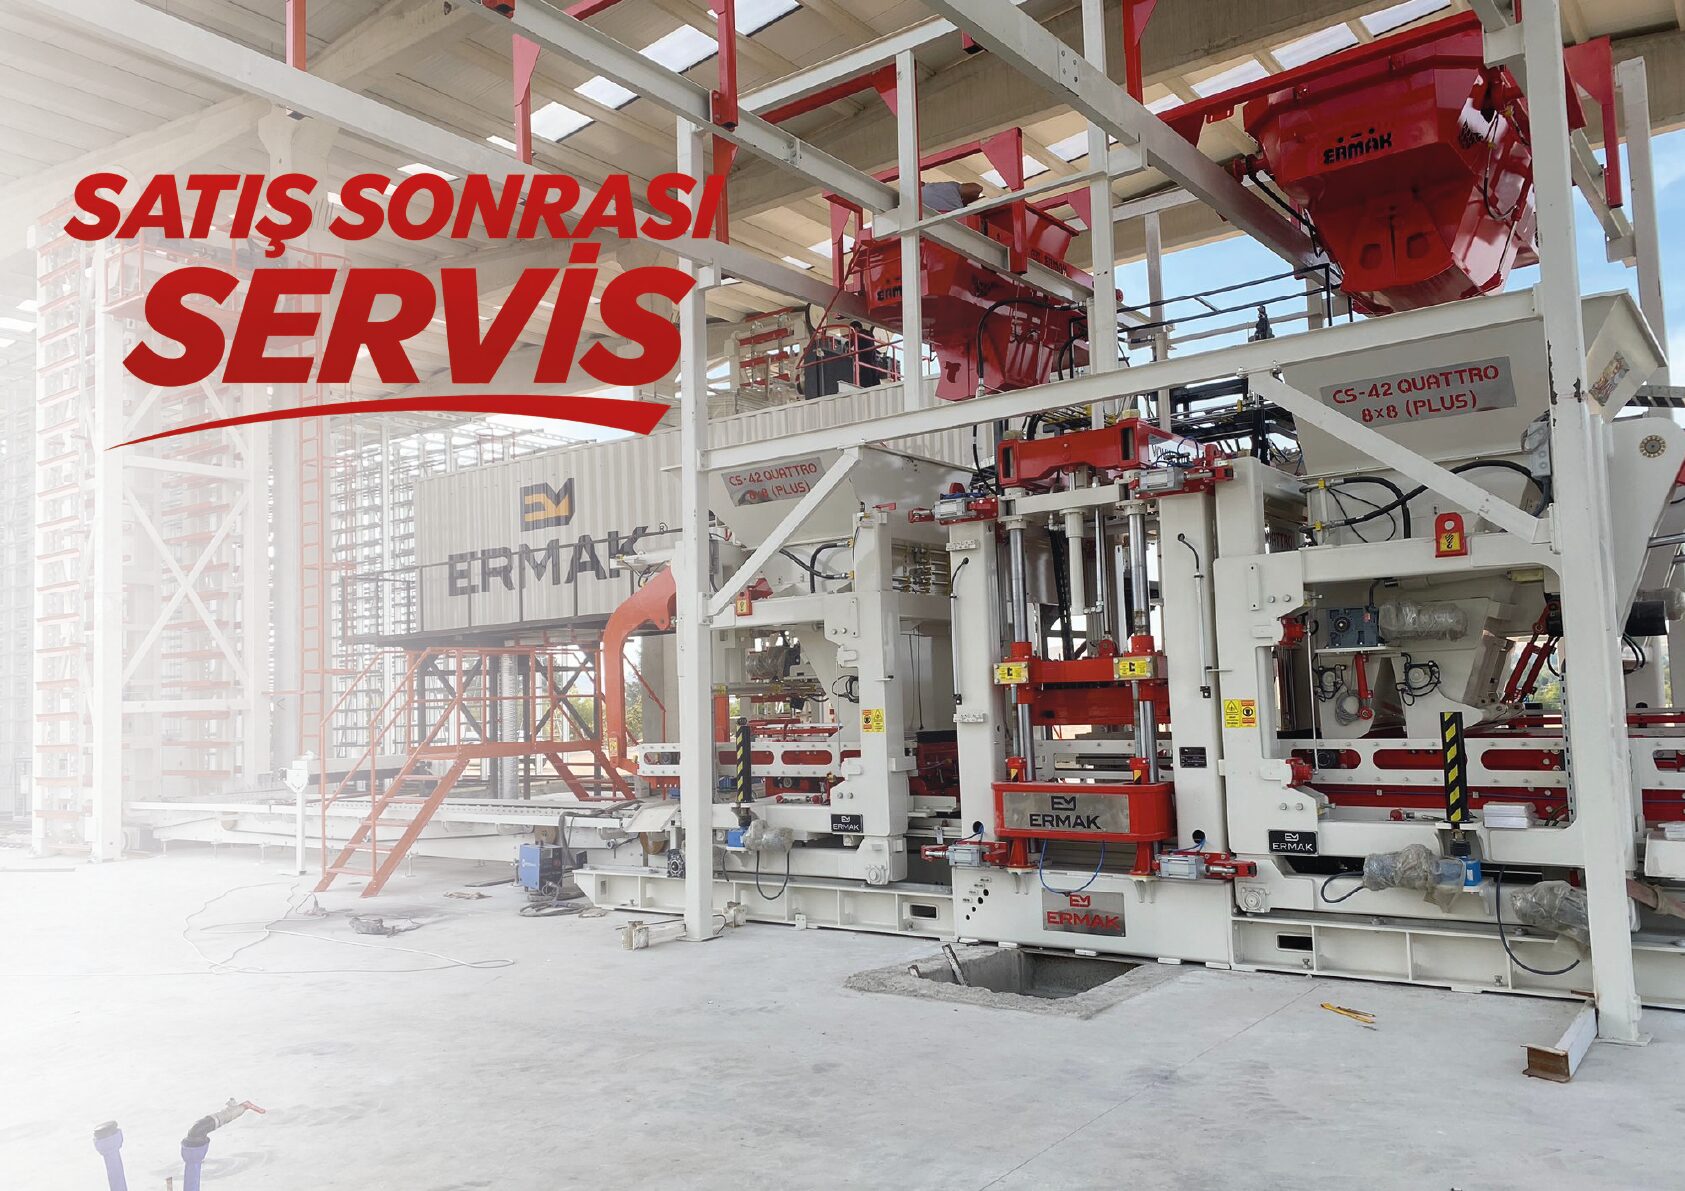
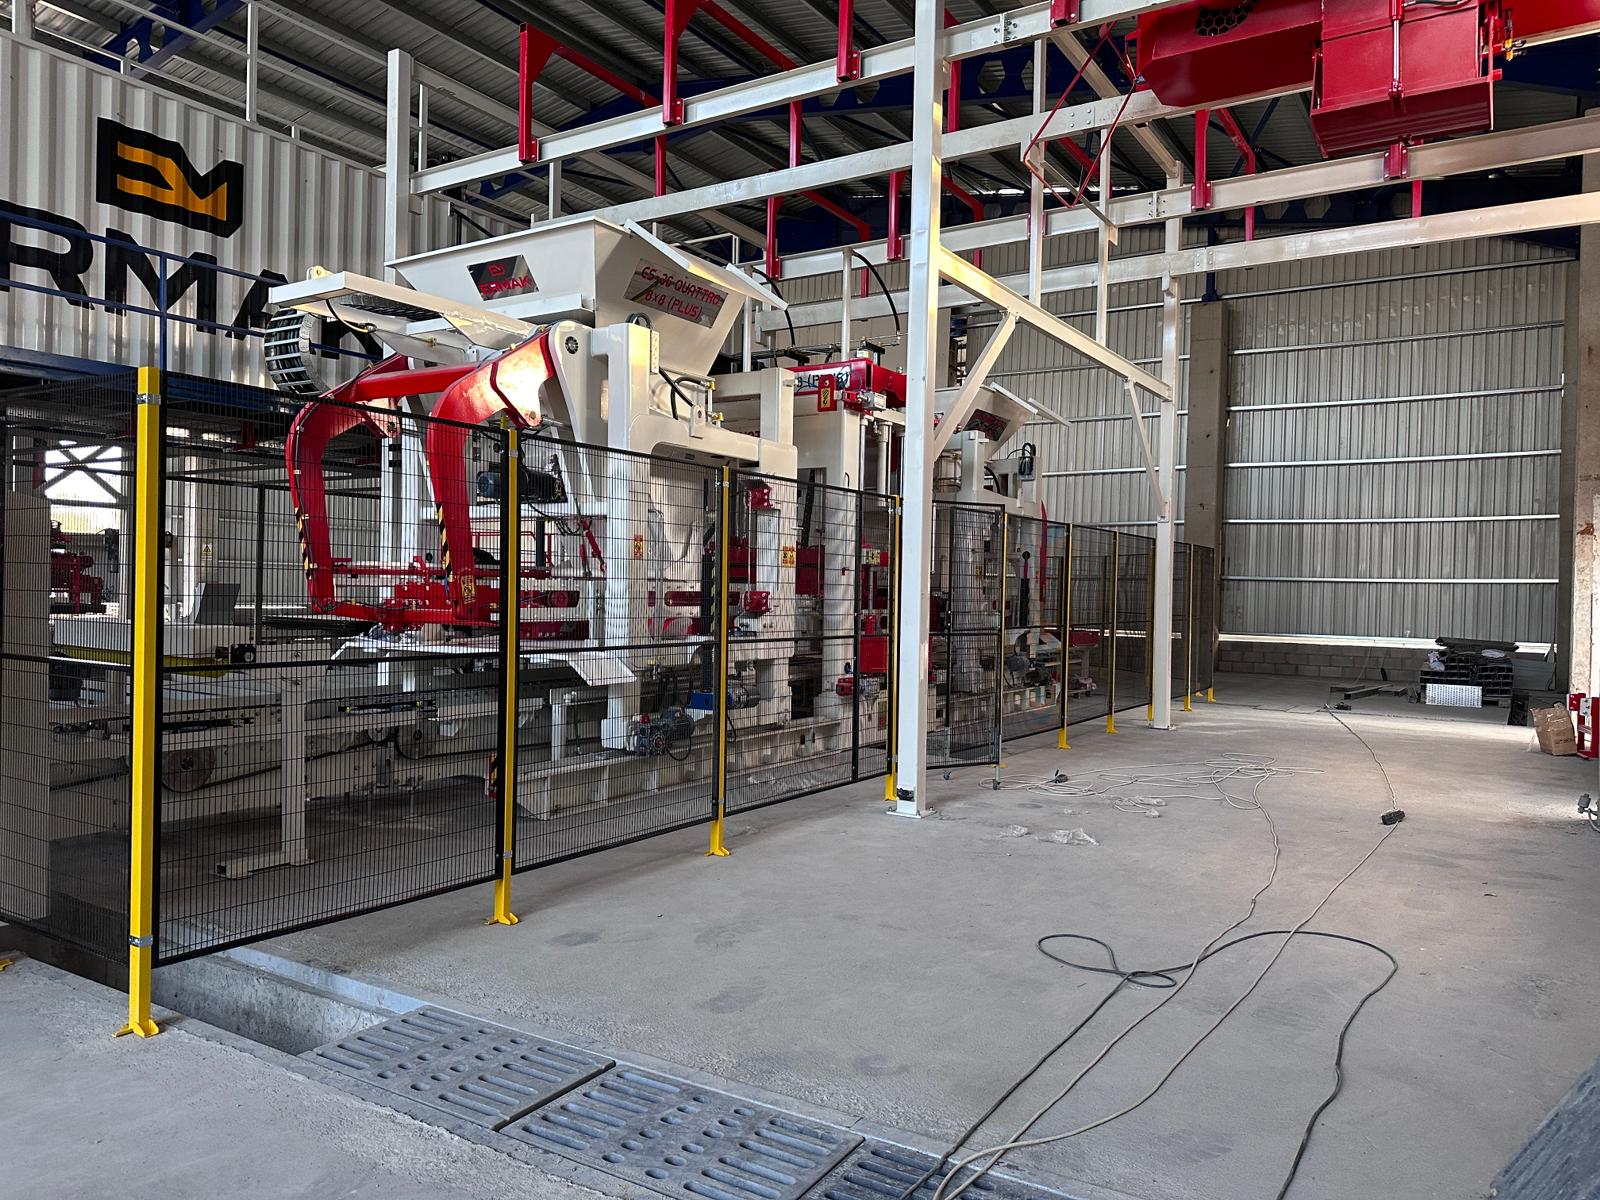
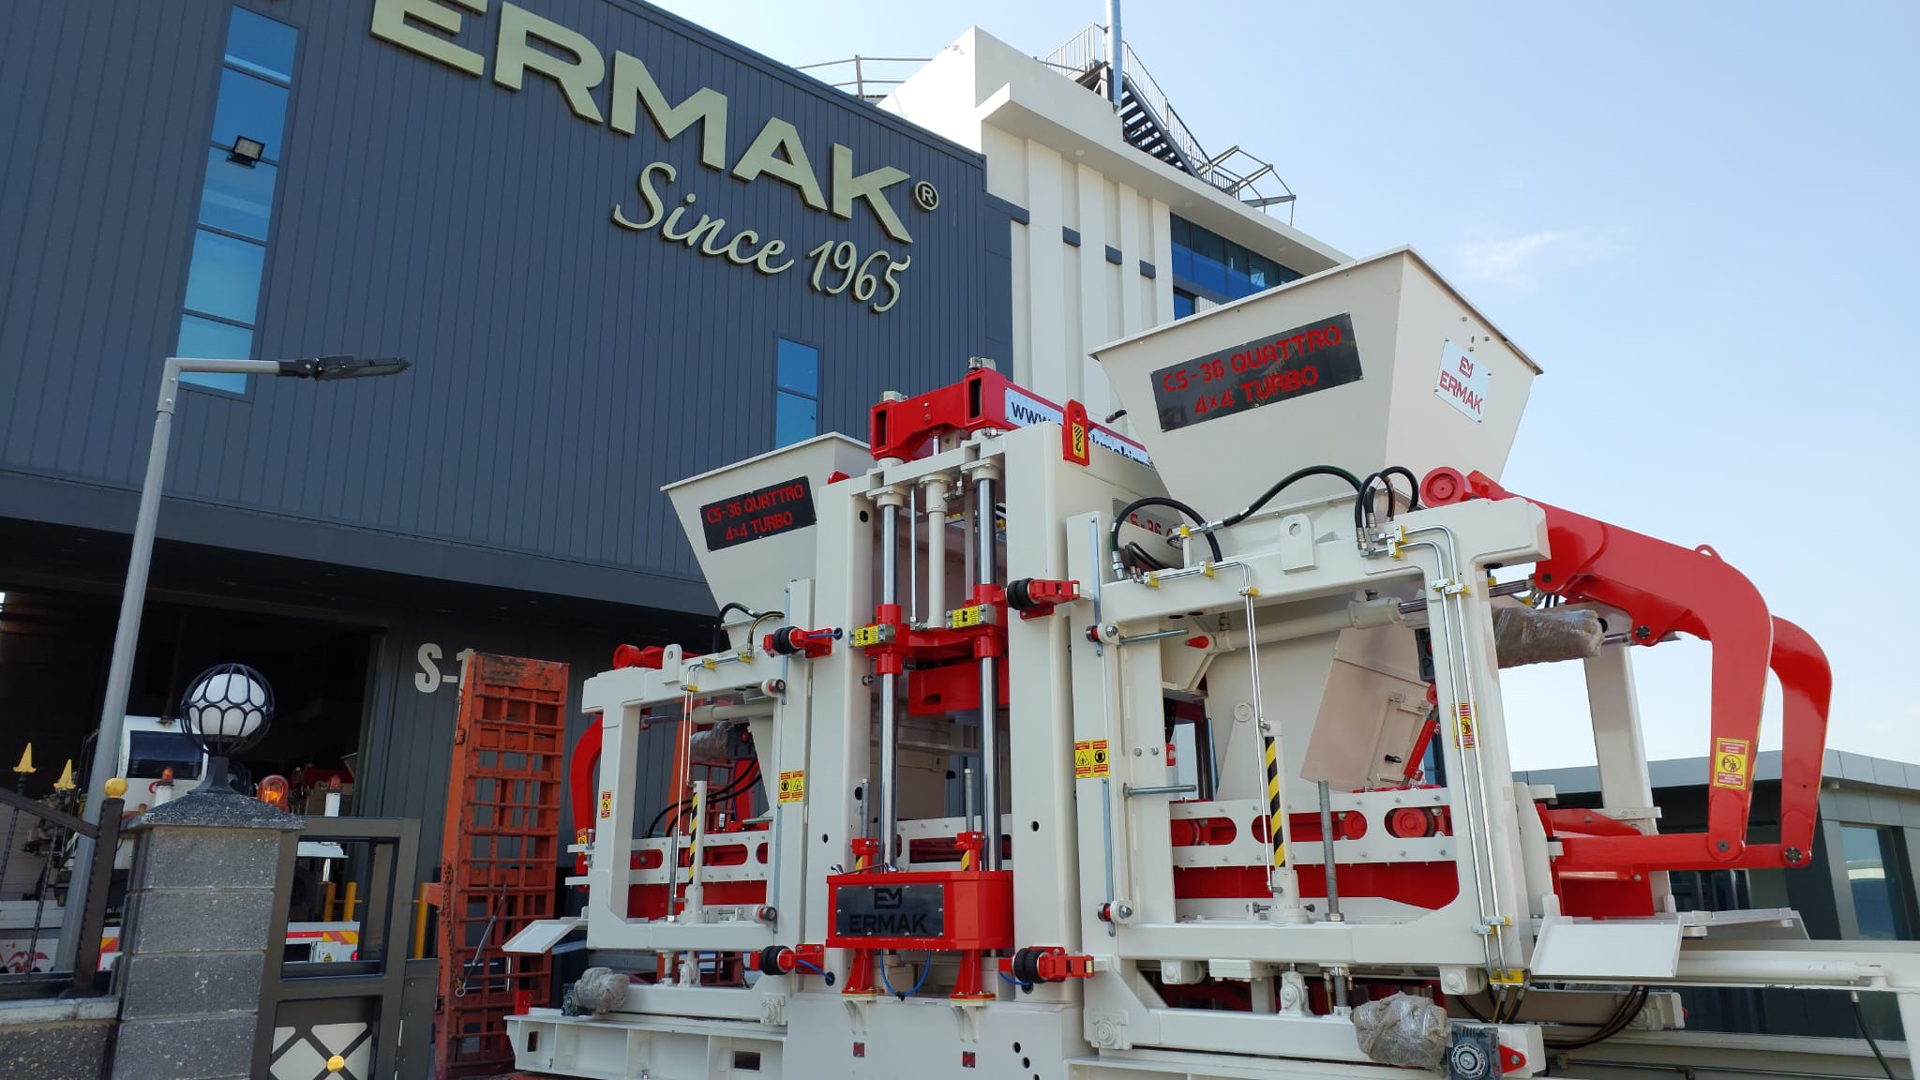
Quattro 8X8 Plus beton blok makinesi gibi yüksek kapasiteli sistemlerde de makine performansını yalnız çevrim süresiyle değil, aynı sürede elde edilen satılabilir ürün miktarıyla değerlendirmek daha anlamlıdır.
Plansız Duruşlar Parça Başına Sabit Maliyeti Artırır
Tesis çalışmadığında bazı maliyetler devam eder. Personel sahadadır, bina giderleri sürer ve bazı yardımcı ekipmanlar enerji tüketmeye devam edebilir.
Makine bir vardiyada planlanan sekiz saat yerine yalnız altı saat etkin üretim yapıyorsa sabit giderler daha az ürün üzerine dağıtılır. Bu da birim maliyeti yükseltir.
Bu nedenle duruşların yalnız toplam süresi değil nedenleri de kayıt altına alınmalıdır. Beton bekleme, kalıp problemi, sensör arızası, palet eksikliği veya kuru hat sıkışması gibi nedenler ayrı kategorilerde izlenirse maliyet kaybının kaynağı daha kolay bulunur.
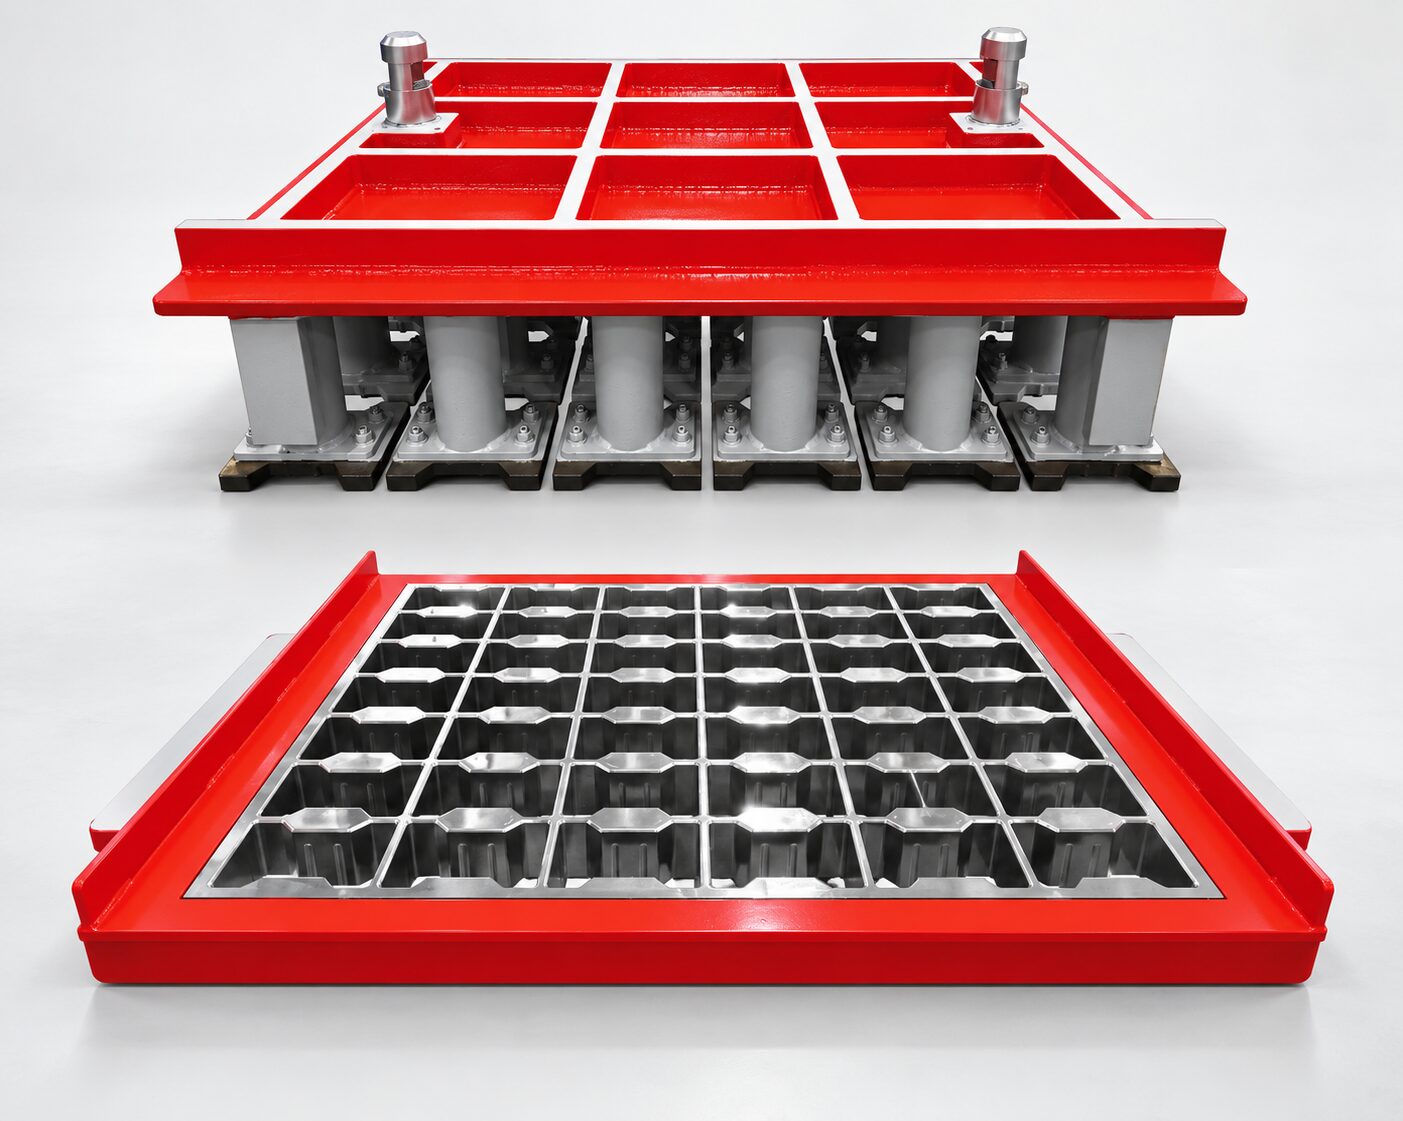
Kalıp Maliyeti Ürün Başına Dağıtılmalıdır
Kalıp maliyeti yalnız satın alma günü oluşan yatırım gideri olarak görülmemelidir. Bir kalıbın ekonomik ömrü boyunca ürettiği satılabilir ürün miktarı bilindiğinde ürün başına kalıp maliyeti hesaplanabilir.
Basit olarak:
Parça Başına Kalıp Maliyeti = Kalıbın Toplam Maliyeti / Kalıp Ömrü Boyunca Satılabilir Ürün
Kalıp bakım ve revizyon giderleri de bu hesaba eklenebilir.
Yüksek fiyatlı ancak uzun ömürlü ve tutarlı ürün üreten bir kalıp, daha düşük fiyatlı fakat sık revizyon gerektiren kalıptan ekonomik olabilir.
Üretim Paletlerinin Maliyeti de Göz Ardı Edilmemelidir
Üretim paletleri blok üretim hattının sürekli kullanılan bileşenleridir. Aşınma, kırılma veya deformasyon nedeniyle belirli aralıklarla yenilenmeleri gerekir.
Paletlerin satın alma ve yenileme maliyeti, kullanım ömürleri üzerinden üretime dağıtılabilir. Kalitesiz veya deformasyona yatkın paletler yalnız yenileme maliyeti yaratmaz; ürün yüzeyini ve yüksekliğini etkileyerek fireyi de artırabilir.
Bu nedenle palet maliyetini yalnız parça fiyatıyla değil üretim kalitesi üzerindeki etkisiyle birlikte değerlendirmek gerekir.
Bakım ve Yedek Parça Maliyeti Düzenli Takip Edilmelidir
Periyodik bakım, filtre, yağ, rulman, sensör ve diğer yedek parçaların yıllık maliyeti parça başına üretim giderinin bir bölümüdür.
Bu giderler yalnız arıza olduğunda kayıt altına alınırsa gerçek bakım maliyeti görülemez. Planlı bakım ile plansız arıza giderleri ayrı izlenmelidir.
Yüksek bakım maliyeti her zaman kötü makine anlamına gelmez; çok daha yüksek üretim yapan bir sistemde yıllık bakım gideri artabilir. Bu nedenle doğru gösterge yine satılabilir ürün başına bakım maliyetidir.
Beton Santrali Verileri Parça Maliyetini Açıklamaya Yardımcı Olur
Beton hazırlama sürecinde batch sayısı, mikser doluluk oranı, çimento ve agrega dozajları, katkı tüketimi ve bekleme süreleri izlenebilir.
Düşük dolulukla çok sık batch hazırlanması enerji ve operasyon maliyetini artırabilir. Hatalı dozaj veya yüksek reçete varyasyonu ise ürün ağırlığını ve fireyi etkileyebilir.
Ana makine ile beton santrali arasındaki veri ilişkisi görünür olduğunda parça başına maliyet artışlarının proses kaynaklı olup olmadığı daha kolay anlaşılır.
Kuru Hat ve Paketleme Maliyetleri Nihai Ürüne Dahildir
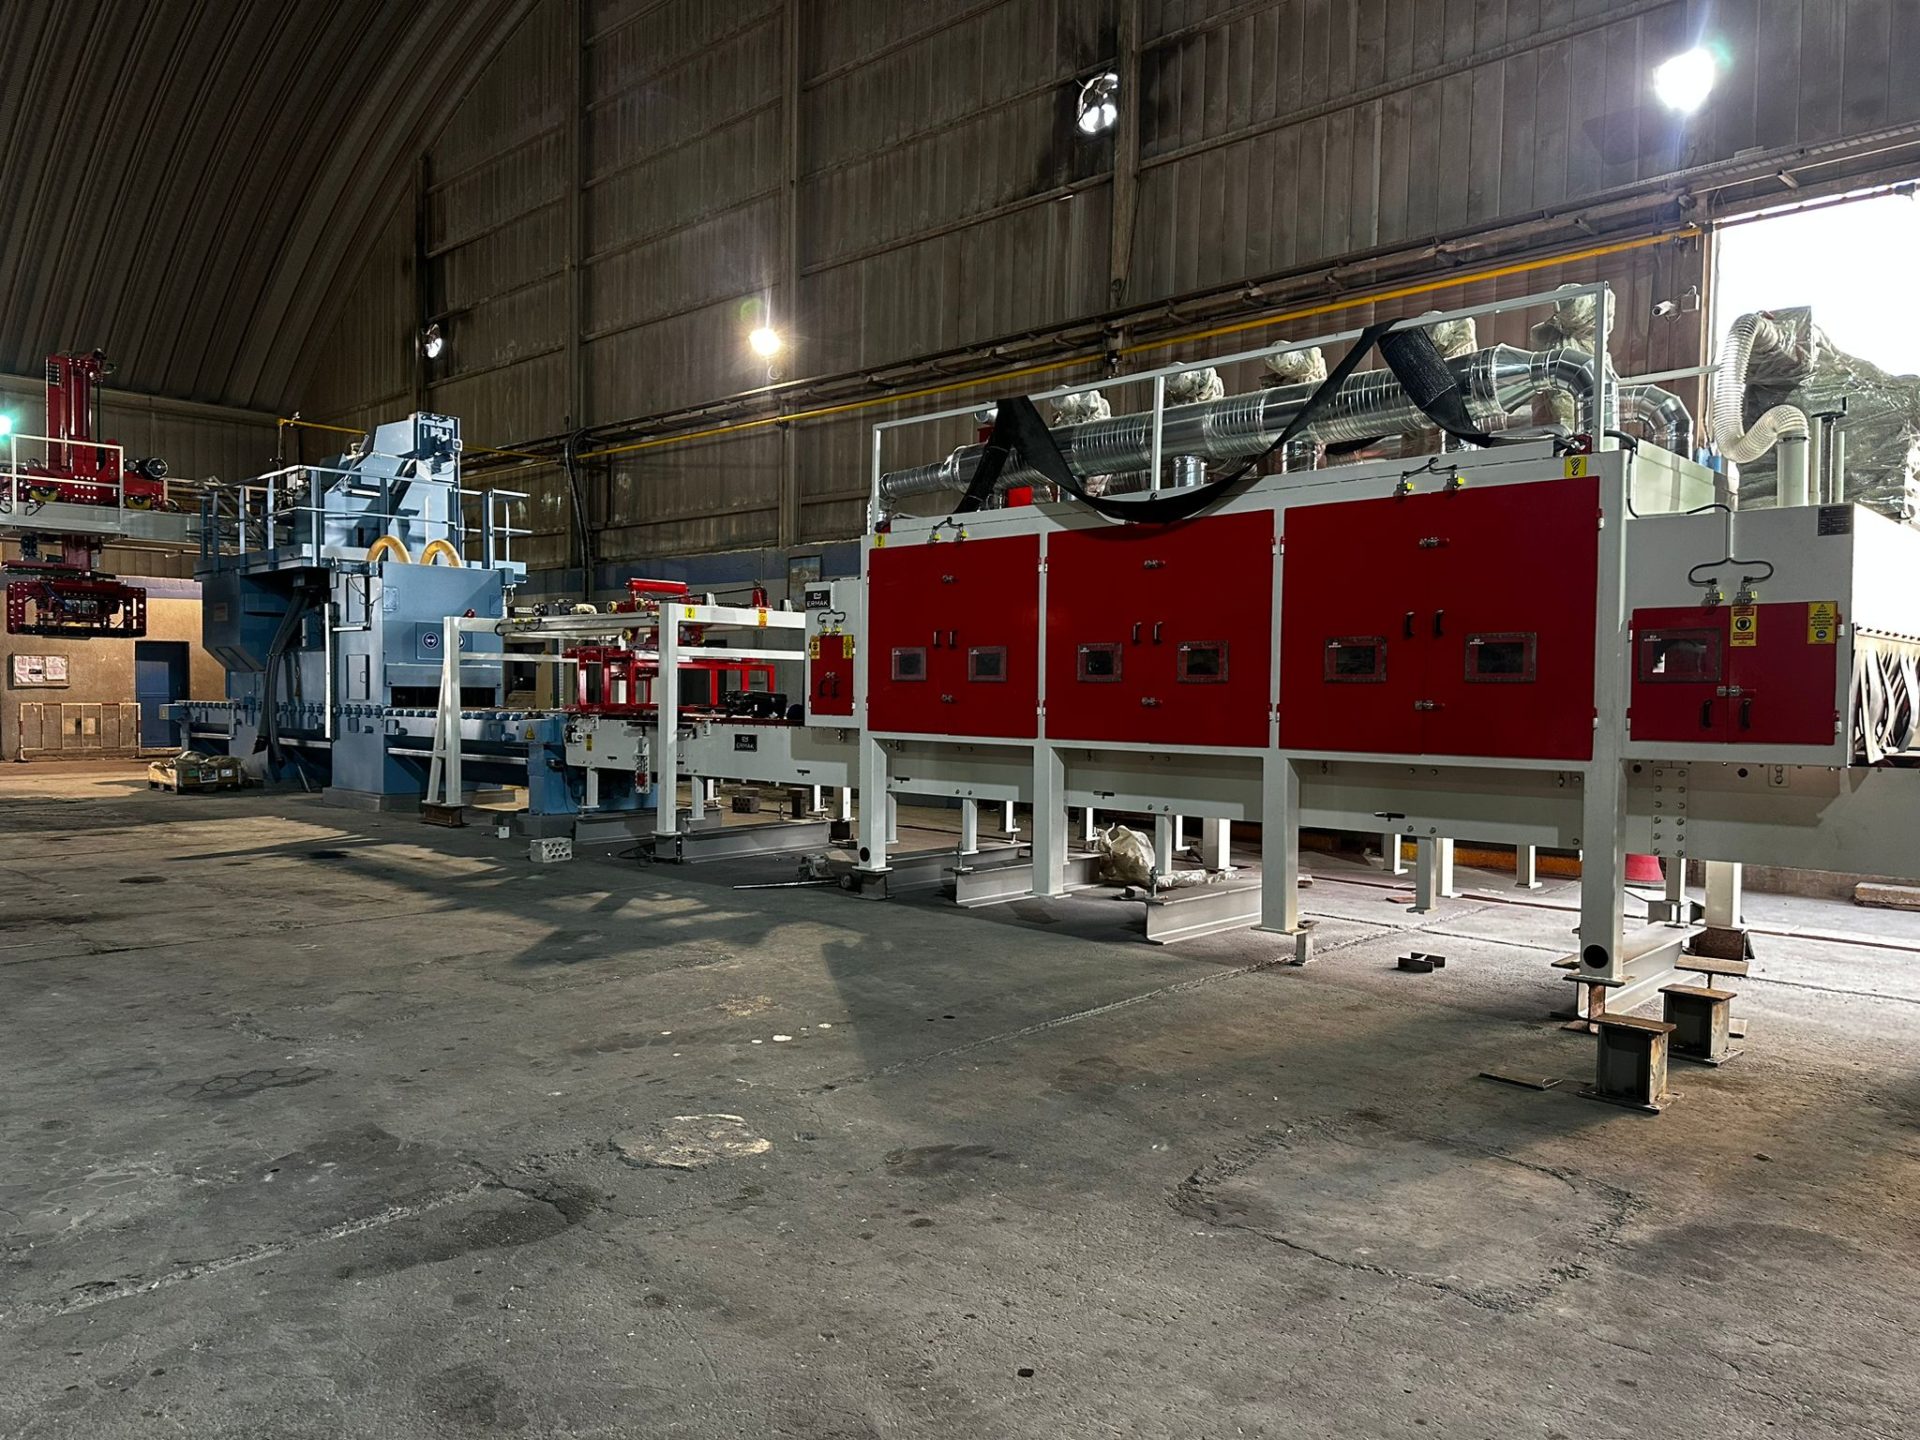
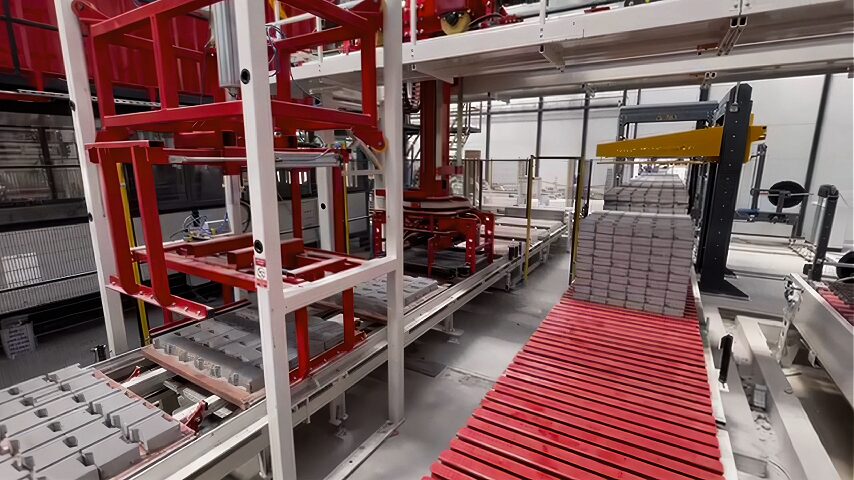
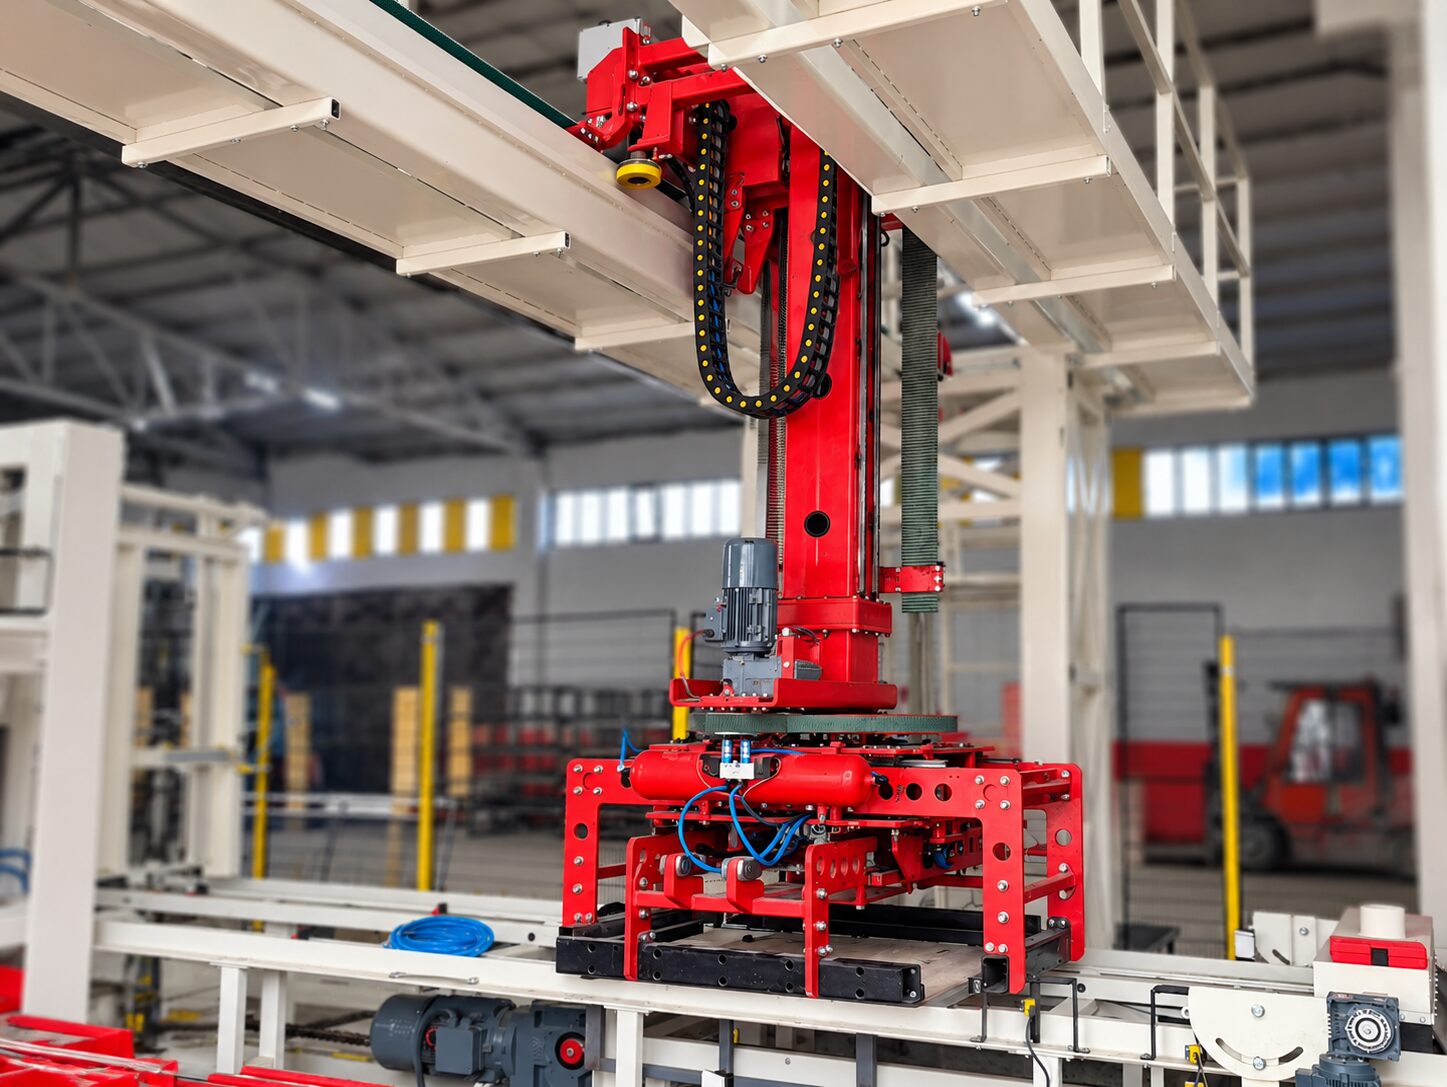
Beton blok makineden çıktıktan sonra maliyet oluşumu bitmez. Kürleme, de-stacking, küpleme, robotik paletleme, çemberleme, streç ve forklift işlemleri de nihai ürün maliyetinin parçalarıdır.
Paketleme malzemeleri özellikle ürün bazında farklılık gösterebilir. Bazı ürünler daha fazla çember veya streç gerektirirken bazıları daha basit paketlenebilir.
Bu nedenle parça başına maliyet yalnız ana üretim makinesine kadar değil sevkiyata hazır ürün noktasına kadar hesaplanmalıdır.
Ürün Değişimleri ve Kalıp Değişim Süresi Maliyeti Etkiler
Çok ürünlü fabrikalarda kalıp değişimleri sırasında üretim yapılmaz ancak personel ve sabit giderler devam eder. Bu nedenle sık ve küçük partili üretim parça başına maliyeti artırabilir.
Bir ürünün yüksek marjlı olması küçük parti üretimini ekonomik hale getirebilir; ancak karar yalnız satış fiyatına bakılarak verilmemelidir. Kalıp değişim süresi, reçete ayarı ve başlangıç firesi de maliyete dahil edilmelidir.
Üretim planlaması bu nedenle maliyet yönetiminin önemli parçasıdır.
OEE Verisi Maliyet Analizini Daha Anlamlı Hale Getirir
OEE; kullanılabilirlik, performans ve kalite kayıplarını birlikte gösterdiği için parça başına maliyet analizinde güçlü bir yardımcı göstergedir.
Kullanılabilirlik düşükse sabit maliyetler daha az üretime dağılır. Performans düşükse aynı çalışma süresinde daha az ürün çıkar. Kalite oranı düşükse hammadde ve enerji satılamayan ürüne harcanır.
Bu nedenle aynı makinenin iki farklı ayda neden farklı birim maliyet oluşturduğunu anlamak için yalnız muhasebe verisine değil OEE ve üretim verilerine de bakmak gerekir.
Sabit ve Değişken Maliyetler Ayrı İzlenmelidir
Hammadde, enerji ve bazı paketleme giderleri üretim miktarı arttıkça doğrudan değişen giderlerdir. Kira, bazı personel giderleri, sigorta ve yönetim maliyetleri ise üretim miktarından bağımsız veya daha yavaş değişebilir.
Bu iki grubun ayrılması kapasite kullanımının birim maliyete etkisini görmeyi kolaylaştırır.
Üretim arttığında sabit maliyet daha fazla ürün üzerine dağıtılır. Ancak tesis maksimum kapasiteye yaklaştığında fazla mesai, bakım veya lojistik giderleri nedeniyle maliyet yeniden değişebilir.
Parça Başına Maliyet Tek Bir Rakam Olarak İzlenmemelidir
Yönetim için nihai ürün maliyetini tek rakam olarak görmek faydalıdır ancak bu rakamın altında hangi bileşenlerin bulunduğu da bilinmelidir.
Örneğin maliyet yapısı ayrı ayrı:
- hammadde,
- enerji,
- işçilik,
- kalıp ve palet,
- bakım,
- paketleme,
- fire,
- duruş ve genel üretim giderleri
olarak izlenebilir.
Böylece ürün maliyeti yükseldiğinde nedeni hızlı şekilde görülebilir. Yalnız toplam rakam takip edilirse artışın çimento fiyatından mı, düşük kapasite kullanımından mı yoksa yükselen fireden mi kaynaklandığı anlaşılamaz.
Ürün Bazlı Maliyet Dashboard’u Kurmak Faydalıdır
PLC, beton santrali ve enerji sayaçlarından gelen veriler üretim yönetim sistemiyle birleştirildiğinde ürün bazlı maliyet takibi büyük ölçüde otomatikleştirilebilir.
Her vardiya sonunda üretilen adet, satılabilir adet, batch tüketimleri, enerji ve duruşlar bir arada görülebilir. ERP veya muhasebe sisteminden güncel hammadde fiyatları eklendiğinde yaklaşık parça maliyeti otomatik olarak hesaplanabilir.
Buradaki amaç muhasebe sisteminin yerini almak değil, üretim ekibine günlük operasyonel maliyet sinyali vermektir.
Maliyet Verisi Teklif ve Fiyatlandırmayı da Güçlendirir
Gerçek ürün maliyeti bilinmeden satış fiyatı oluşturmak risklidir. Özellikle enerji, çimento veya işçilik fiyatlarının hızlı değiştiği dönemlerde geçmiş maliyet üzerinden teklif vermek ürün marjını azaltabilir.
Ürün bazlı maliyet verisi sayesinde satış ekibi hangi ürünlerin daha kârlı, hangilerinin kapasiteyi gereğinden fazla kullandığını görebilir.
Bu veri aynı zamanda yeni kalıp veya yeni ürün yatırımının fizibilitesinde de kullanılabilir.
Farklı üretim hattı ve otomasyon çözümlerinin ürün maliyetine etkisini değerlendirirken Ermak Makine katalogları üzerinden ana makine ve yardımcı sistemlerin komple üretim yapısı birlikte incelenebilir.
Parça Başına Maliyet Karşılaştırmasında Aynı Ürün ve Aynı Kalite Kullanılmalıdır
İki makine veya iki tesis karşılaştırılırken yalnız en düşük birim maliyete bakmak yanıltıcı olabilir. Ürünün ağırlığı, reçetesi, dayanımı, yüzey kalitesi ve fire oranı farklıysa maliyetlerin doğrudan karşılaştırılması anlamlı değildir.
Daha hafif fakat kalite hedefini karşılamayan ürün doğal olarak daha ucuz görünebilir. Benzer şekilde yüksek fire üreten tesisin yalnız başarılı ürün maliyeti doğru hesaplanmazsa tablo yanıltıcı olur.
Bu nedenle benchmark çalışması aynı veya eşdeğer ürün ve kalite şartlarında yapılmalıdır.
Ermak Makine’de Üretim Ekonomisine Yaklaşım
Ermak Makine olarak beton blok, briket, parke ve bordür üretiminde makine kapasitesini yalnız saatlik adet üzerinden değerlendirmiyoruz. Gerçek yatırım performansı; satılabilir ürün miktarı, hammadde kullanımı, enerji tüketimi, bakım ihtiyacı, kalıp-palet ekonomisi ve üretim sürekliliği birlikte ele alındığında ortaya çıkar.
Ana makine yüksek teorik kapasiteye sahip olsa bile sık duruş, yüksek fire veya dengesiz yardımcı ekipmanlar parça başına maliyeti artırabilir. Buna karşılık dengeli projelendirilmiş komple üretim hattı, yatırımcının yalnız daha fazla değil daha öngörülebilir maliyetle üretim yapmasına yardımcı olur.
Yeni tesis planlayan veya mevcut üretim hattındaki birim maliyeti geliştirmek isteyen işletmeler Ermak Makine ile iletişime geçerek ürün, kapasite ve otomasyon hedeflerine uygun üretim sistemi alternatiflerini değerlendirebilir.
Parça Başına Maliyeti Yönetmenin Temel Mantığı
Beton blok üretiminde parça başına maliyet, ay sonunda toplam giderleri toplam ürün adedine bölmekten daha fazlasıdır. Sağlıklı yönetim için hammadde, enerji, işçilik, fire, bakım, kalıp, palet, paketleme ve duruş verilerinin ürün bazında izlenmesi gerekir.
En kritik nokta ise bütün hesapların satılabilir üretim üzerinden yapılmasıdır. Çünkü fabrikanın ticari performansını üretilen toplam parça değil müşteriye satılabilen ürün belirler.
Temel yaklaşım, parça başına maliyeti yalnız muhasebe sonucunda görülen bir sayı olarak değil, üretim hattındaki kayıpları ve iyileştirme fırsatlarını gösteren günlük bir performans göstergesi olarak kullanmak olmalıdır.
Sık Sorulan Sorular
Beton blokta parça başına maliyet nasıl hesaplanır?
Belirli dönemde ürün için oluşan toplam üretim maliyeti, aynı dönemde elde edilen satılabilir ürün miktarına bölünür.
Hammadde maliyetinde hangi kalemler bulunmalıdır?
Çimento, agrega, kum, su, pigment ve kullanılan katkı maddeleri ürün reçetesine göre hesaba katılmalıdır.
Ürün ağırlığı neden maliyet açısından önemlidir?
Gereğinden ağır ürün, kaliteye ilave katkı sağlamadan daha fazla beton ve dolayısıyla daha yüksek maliyet oluşturabilir.
Elektrik maliyeti nasıl dağıtılmalıdır?
Toplam enerji tüketimi satılabilir ürün adedi, m² veya ilgili ticari üretim birimine bölünebilir.
Fire ürünler üretim adedine dahil edilmeli midir?
Toplam üretimde kayıt altına alınmalı ancak parça başına ticari maliyet hesabında satılabilir üretim ayrı kullanılmalıdır.
İşçilik maliyeti nasıl hesaplanır?
Vardiyaya ait toplam işçilik maliyeti aynı vardiyadaki satılabilir üretim miktarına dağıtılabilir.
Kalıp maliyeti parça başına hesaplanabilir mi?
Evet. Kalıbın toplam maliyeti ekonomik ömrü boyunca ürettiği satılabilir ürün sayısına bölünebilir.
Üretim paletleri maliyete dahil edilmeli midir?
Evet. Palet yenileme ve aşınma maliyetleri uzun dönem üretim maliyetinin bir parçasıdır.
Duruş süresi ürün maliyetini neden artırır?
Üretim yapılmazken sabit giderler devam ettiği için bu giderler daha az ürün üzerine dağıtılır.
OEE ile parça başına maliyet arasında ilişki var mıdır?
Evet. Düşük kullanılabilirlik, performans veya kalite oranı genellikle birim maliyetin yükselmesine neden olur.
Kuru hat ve paketleme maliyeti dahil edilmeli midir?
Nihai sevkiyata hazır ürün maliyeti hesaplanıyorsa mutlaka dahil edilmelidir.
Çok ürünlü tesiste tek bir ortalama maliyet yeterli midir?
Hayır. Farklı reçete ve çevrimlere sahip ürünler mümkün olduğunca ayrı maliyet kodlarıyla izlenmelidir.
PLC verileri maliyet hesabında kullanılabilir mi?
Evet. Çevrim, üretim adedi, duruş ve reçete verileri enerji ve hammadde verileriyle birleştirilebilir.
Parça başına maliyet ne sıklıkla takip edilmelidir?
Aylık finansal maliyetin yanında günlük veya vardiya bazlı operasyonel maliyet takibi iyileştirme açısından daha faydalı olabilir.
Beton blok üretiminde en önemli maliyet göstergesi nedir?
En önemli gösterge, tanımlanan kalite şartlarını karşılayan satılabilir ürün başına oluşan gerçek toplam üretim maliyetidir.